Financement de stock ou financement sur stock : le duo qui décide de votre trésorerie
Un dirigeant de TPE ou de PME qui achète des marchandises avant de les vendre connaît ce moment précis où la trésorerie se tend : il faut payer le fournisseur bien avant d'encaisser le client. Ce décalage porte un nom, le besoin en fonds de roulement (BFR), et il existe des solutions concrètes pour le combler sans freiner l'activité. Entre crédit de campagne, affacturage inversé, gage sur stock ou paiement fournisseur échelonné, chaque mécanisme répond à une situation différente. Voici comment s'y retrouver et choisir la bonne option selon votre cycle d'exploitation.
Financement de stock ou financement sur stock : la confusion qu'il faut lever
Ces deux expressions se ressemblent mais désignent des logiques opposées. Le financement de stock sert à acheter un stock qui n'existe pas encore : matières premières, marchandises à commander, produits à faire fabriquer. Il intervient en amont, au moment de l'achat. Le financement sur stock, lui, s'appuie sur un stock déjà présent dans l'entreprise, pleinement possédé et valorisable, pour obtenir une ligne de trésorerie garantie par ce stock lui-même. Dans le premier cas, on emprunte pour constituer un actif ; dans le second, on mobilise un actif existant comme garantie.
Le BFR, fil rouge de toute décision de financement
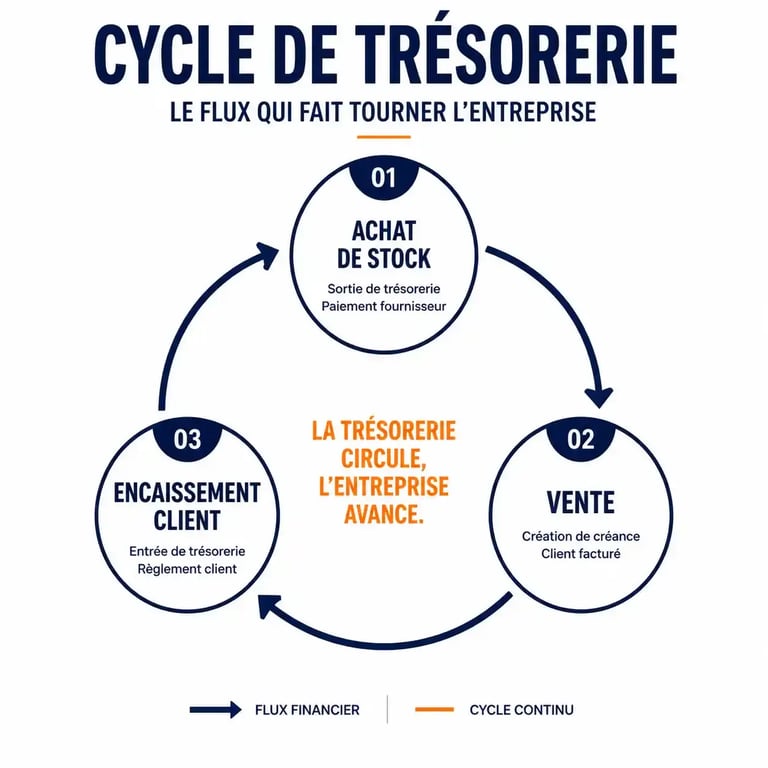
Le besoin en fonds de roulement (BFR) mesure l'écart entre ce que l'entreprise a déjà décaissé (achats, production) et ce qu'elle n'a pas encore encaissé (ventes). Plus le cycle d'exploitation est long, plus le stock immobilise du capital, et plus le BFR gonfle. Le cycle est toujours le même : stock, puis vente, puis encaissement, puis reconstitution du stock. Le comprendre permet de choisir un financement adapté à la durée réelle de son cycle plutôt qu'une solution générique.
Le rôle de la garantie et ses alternatives
Historiquement, obtenir un crédit adossé à un stock supposait d'accepter un gage ou un warrant, c'est-à-dire une sûreté sur les marchandises sans en céder la propriété. Cette garantie rassure le prêteur mais suppose que le stock soit pleinement identifiable, valorisable, et surtout libre de toute clause de réserve de propriété, une condition d'éligibilité souvent méconnue. Des acteurs proposent aujourd'hui des solutions sans garantie exigée, en s'appuyant plutôt sur l'analyse du cycle de vente et la solidité des créances clients.
Pourquoi le stock finit toujours par poser une question de trésorerie
Un stock qui dort en rayon ou en entrepôt, c'est de l'argent qui ne travaille plus. L'entreprise a déjà payé son fournisseur, mais elle n'a pas encore vendu, donc pas encore encaissé. Ce décalage n'est pas un dysfonctionnement : il est structurel à tout modèle économique reposant sur la vente de produits physiques. Le vrai risque n'est pas d'avoir du stock, mais de ne pas avoir anticipé son financement.
À l'inverse, une rupture de stock coûte cher : perte de chiffre d'affaires immédiate, dégradation de l'image auprès des clients, et parfois perte définitive d'une partie de la clientèle qui se reporte sur un concurrent mieux approvisionné. Entre l'immobilisation excessive de trésorerie et la rupture, le financement de stock sert justement à trouver le point d'équilibre.
On peut se représenter la trésorerie de l'entreprise comme un réservoir : elle se remplit à chaque encaissement client et se vide à chaque achat de marchandises. Le stock agit comme une vanne qui retient une partie du liquide avant qu'il ne reparte vers le client sous forme de vente. Financer son stock, c'est installer un circuit d'appoint qui alimente le réservoir pendant que la vanne reste fermée, le temps que le produit trouve son acheteur. Sans ce circuit d'appoint, la moindre variation de rythme des ventes suffit à vider le réservoir et à bloquer les achats suivants, même si l'entreprise est rentable sur le papier : un client qui paie en retard, une saison qui démarre plus tard que prévu.
Quand recourir à un financement de stock selon la situation de l'entreprise
À la création, un premier stock souvent sous-estimé
Beaucoup de plans de financement au démarrage se concentrent sur le local, le matériel et la communication, en oubliant que le premier stock de marchandises est souvent une dépense lourde et immédiate. Sans trésorerie propre suffisante, ce premier achat peut à lui seul compromettre le lancement, avant même que l'entreprise ait eu l'occasion de vendre quoi que ce soit.
La saisonnalité, un besoin de trésorerie concentré sur quelques semaines
Les activités marquées par des pics (jouets et cadeaux avant les fêtes de fin d'année, articles de plein air avant l'été, produits liés à des événements comme le Black Friday ou la fête des Mères) doivent constituer un stock important plusieurs semaines avant la période de vente elle-même. Le crédit de campagne répond précisément à ce besoin ponctuel et récurrent, calé sur le calendrier de l'activité plutôt que sur une logique de financement permanent.
La croissance et le rebond après une période difficile
Une entreprise dont les ventes augmentent doit presque toujours accroître son stock avant que le chiffre d'affaires supplémentaire ne se traduise en trésorerie disponible. Croître fragilise avant de renforcer : ce paradoxe explique pourquoi de nombreuses PME en forte progression connaissent des tensions de trésorerie. Le cas est similaire pour une entreprise qui sort d'une période difficile, par exemple après le remboursement d'un prêt garanti par l'État, et qui doit reconstituer son stock avec un accès au crédit parfois plus restreint qu'auparavant.
Les solutions concrètes, classiques et alternatives
Les outils bancaires traditionnels
L'ouverture de crédit ou le prêt court terme reste la solution la plus connue : la banque avance une somme dédiée à l'achat de stock, remboursable sur une durée courte. La facilité de caisse, elle, tolère un découvert ponctuel mais s'accompagne généralement d'un taux élevé, à réserver aux besoins très brefs. Le crédit de campagne, déjà évoqué, cible spécifiquement les activités saisonnières ou les cycles de production longs, avec un remboursement calé sur l'encaissement des ventes de la période concernée.
Les alternatives non bancaires qui montent en puissance
L'affacturage inversé, ou reverse factoring, fonctionne à l'envers de l'affacturage classique : un factor paie directement le fournisseur de l'entreprise, qui rembourse ensuite à l'échéance convenue, ce qui permet de négocier des délais plus longs sans fragiliser la relation fournisseur. Le gage sur stock, ou warrant, permet d'obtenir une ligne de trésorerie en mettant en garantie un stock déjà détenu, sans en céder la propriété ni interrompre son exploitation commerciale. Des solutions de type BNPL (buy now, pay later) appliquées au B2B permettent également d'échelonner le paiement des factures fournisseurs sur plusieurs mensualités, généralement 3, 9 ou 12, moyennant un taux d'intérêt mensuel. Enfin, l'Inventory Finance désigne des lignes de crédit spécifiquement conçues pour les revendeurs et distributeurs, garanties par le stock d'équipements ou de marchandises lui-même.
Comparer les solutions pour choisir la bonne
| Solution | Montant indicatif | Délai d'obtention | Garantie exigée | Profil adapté |
|---|---|---|---|---|
| Prêt de trésorerie / ouverture de crédit | De quelques centaines d'euros à plusieurs millions d'euros | Quelques jours à quelques semaines | Variable selon le montant | Tous profils, besoin ponctuel ou récurrent |
| Crédit de campagne | Adapté au volume de la campagne saisonnière | Quelques semaines | Souvent limitée | Activités saisonnières marquées |
| Affacturage inversé | Ajusté au volume d'achats fournisseurs | Quelques jours à quelques semaines | Aucune sur le stock | Entreprises avec fournisseurs récurrents |
| Gage sur stock / warrant | Proportionnel à la valeur du stock | Quelques jours | Oui, sur le stock existant | Stock valorisable et pleinement possédé |
| Paiement fournisseur échelonné (BNPL B2B) | Jusqu'à 100 000 € selon les offres | Immédiat à quelques jours | Aucune | Achats fournisseurs récurrents, TPE/PME |
Ce tableau donne des repères, mais le coût réel dépend toujours du profil de l'entreprise, de son historique bancaire et du secteur d'activité. Une mensualisation à partir de 0,62 % d'intérêt mensuel sur un paiement échelonné, par exemple, doit être comparée à ce que coûterait une facilité de caisse sur la même durée avant de trancher.
Comment choisir sa solution selon son secteur et son BFR
Le bon choix dépend d'abord de la nature du stock. Un e-commerçant qui travaille en flux tendu avec des références à forte rotation n'a pas les mêmes besoins qu'un industriel qui immobilise des matières premières pendant plusieurs mois de production, ou qu'un acteur agricole soumis à un cycle saisonnier rigide. Un distributeur d'équipements, par exemple, s'oriente naturellement vers l'Inventory Finance car son stock est à la fois sa marchandise et sa meilleure garantie.
Il faut ensuite regarder la durée du cycle d'exploitation réel : un cycle court et récurrent se prête bien à l'affacturage inversé ou au paiement fournisseur échelonné, tandis qu'un cycle long et concentré sur une période précise appelle plutôt un crédit de campagne. Enfin, l'état du stock lui-même conditionne l'accès à certaines solutions : un stock déjà constitué, valorisable et libre de toute clause de réserve de propriété peut être gagé, alors qu'un stock à venir ne peut être financé qu'en amont, via un prêt ou une avance de trésorerie. Comparer plusieurs devis, y compris auprès d'acteurs non bancaires, reste le moyen le plus sûr d'identifier la solution la moins coûteuse pour un besoin donné.