Quelle formation en gestion de patrimoine choisir : Bac+5, alternance ou reconversion ?
Une formation en gestion de patrimoine prépare à conseiller des particuliers ou des dirigeants sur leurs placements, leur fiscalité, leur immobilier, leur retraite et la transmission de leurs biens. Le parcours adapté dépend du projet visé : intégrer une banque privée, rejoindre un cabinet, évoluer depuis l’assurance ou devenir conseiller indépendant. Le diplôme, l’expérience, le format pédagogique et les habilitations doivent donc être examinés ensemble.
Le métier visé : analyser avant de recommander
Le conseiller en gestion de patrimoine (CGP) commence par un bilan patrimonial et fiscal. Il recueille les revenus, l’épargne, les dettes, les biens immobiliers, la situation familiale, les projets et le degré d’acceptation du risque de son client. Son travail ne consiste pas à proposer un produit isolé. Il construit une stratégie cohérente, puis en assure le suivi dans le temps.
Cette vision globale explique la place de l’ingénierie patrimoniale dans les programmes. Le professionnel doit relier fiscalité, droit patrimonial, prévoyance, retraite, assurance vie, immobilier et investissements financiers. Il doit aussi traduire des règles techniques en décisions compréhensibles, sans minimiser les risques ni les contraintes de liquidité.
Des compétences techniques, relationnelles et commerciales
Une bonne formation développe l’analyse financière, le droit civil et fiscal, la connaissance des contrats d’assurance et des crédits, mais aussi l’écoute et la pédagogie. La relation client compte autant que la technicité : un conseil pertinent dépend des objectifs réels, de l’horizon de placement et du profil investisseur. La prospection, la fidélisation d’un portefeuille client, la rédaction de préconisations et le respect de la conformité font également partie du quotidien.
Penser le patrimoine comme une mosaïque
Un patrimoine fonctionne comme une mosaïque : chaque pièce, résidence principale, épargne disponible, protection du conjoint, emprunt, retraite future ou entreprise familiale, a sa place. Déplacer une seule pièce, par exemple vendre un bien ou modifier une clause bénéficiaire, peut changer l’équilibre de l’ensemble. Cette lecture transversale évite les recommandations séduisantes sur le papier, mais incohérentes avec la trésorerie, le calendrier familial ou les objectifs de transmission du client.
Quels parcours choisir selon son profil ?
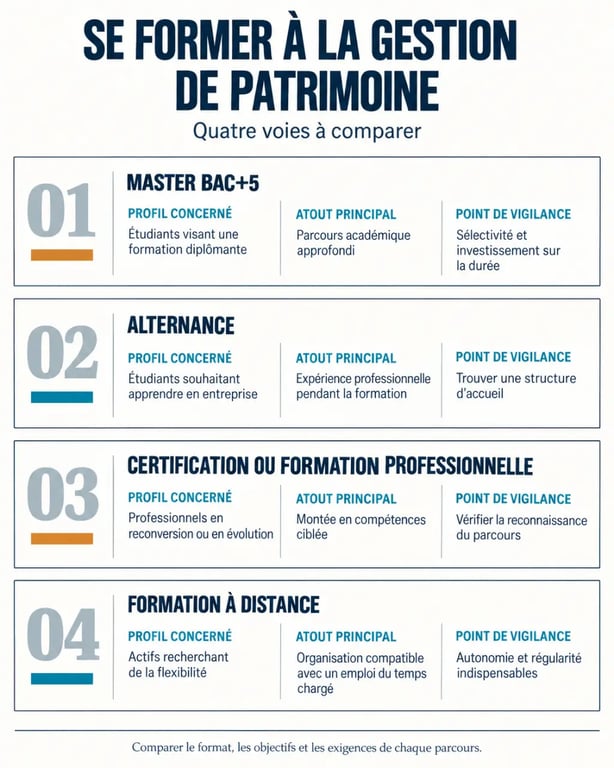
Le Bac+5 est la voie la plus souvent recherchée pour accéder aux fonctions de conseil patrimonial, notamment en banque, en banque privée et dans les cabinets structurés. Un master en gestion de patrimoine, finance, droit patrimonial, gestion de fortune ou ingénierie patrimoniale apporte une spécialisation solide après une licence ou un diplôme de niveau Bac+3.
Orias : le registre officiel des intermédiaires financiers, Vérifiez un intermédiaire ou inscrivez-vous au registre officiel de l’assurance, de la banque et de la finance.
Il existe aussi des titres professionnels et des certifications plus ciblés. Ils peuvent convenir à un salarié déjà familier de la banque, de l’assurance, de l’immobilier ou du courtage, à condition que leur contenu corresponde au périmètre d’activité souhaité. Le nom de la formation ne suffit pas. Il faut contrôler le niveau du titre, les prérequis, les compétences évaluées et la reconnaissance recherchée par les employeurs.
| Parcours | Pour quel profil ? | Atout principal | Point de vigilance |
|---|---|---|---|
| Master Bac+5 | Étudiant ou diplômé Bac+3 | Accès renforcé aux postes spécialisés | Admission sélective et investissement sur plusieurs années |
| Alternance | Étudiant souhaitant une expérience terrain | Application immédiate et réseau professionnel | Rythme soutenu entre cours et entreprise |
| Certification ou formation professionnelle | Salarié en évolution ou en reconversion | Montée en compétences ciblée | Vérifier la portée du titre et les habilitations visées |
| Formation à distance | Actif avec des contraintes géographiques ou horaires | Souplesse d’organisation | Exige autonomie et accompagnement pédagogique réel |
Ce que doit enseigner une formation crédible
Un programme utile ne se limite pas à la vente de placements. Il doit donner les moyens de réaliser un diagnostic, de hiérarchiser les besoins et de justifier une recommandation. Finance, droit, fiscalité et relation client doivent être reliés par des cas pratiques : préparation de la retraite, protection d’un proche, optimisation de la détention immobilière ou organisation d’une transmission.
Le socle technique à vérifier
- Fiscalité des particuliers et principes du droit patrimonial, notamment les régimes matrimoniaux et la transmission ;
- Placements financiers, allocation d’actifs, analyse du risque et profil investisseur ;
- Assurance de biens, de personnes et de responsabilité, prévoyance et retraite ;
- Immobilier, financement, crédits aux particuliers ainsi que crédits aux professionnels et aux entreprises ;
- Règles de conformité, devoir d’information, traçabilité du conseil et responsabilité professionnelle.
Les mises en situation sont particulièrement révélatrices. Le candidat doit apprendre à questionner un client, établir des priorités, calculer les effets d’une solution, en expliciter les limites et formaliser une proposition. Cette méthode est plus durable que l’apprentissage d’un catalogue de produits. Elle montre aussi si l’organisme évalue réellement la capacité à construire un conseil.
Alternance, distance et reconversion : organiser son accès au métier
L’alternance est pertinente pour acquérir des réflexes professionnels et convaincre un premier employeur. Elle permet d’observer les entretiens clients, les procédures internes et le suivi des dossiers. Les stages, les projets tutorés et les interventions de praticiens jouent un rôle comparable lorsque l’alternance n’est pas accessible. Il faut toutefois vérifier la place accordée à la pratique dans le programme et la nature des missions confiées en entreprise.
La formation à distance convient davantage aux personnes déjà en activité ou éloignées des centres de formation. Par exemple, une offre référencée par France Travail sous le numéro 14_AF_0000055207 annonce 550 heures de formation à distance, un coût indicatif total de 1 999 € TTC et un taux régional de retour à l’emploi de 62 %. Ces informations doivent être relues sur la fiche de session avant toute inscription : calendrier, accompagnement, évaluations et conditions d’éligibilité peuvent évoluer.
Financer un projet de reconversion
Avant de demander un devis, clarifiez votre objectif d’emploi et le temps réellement disponible. Un demandeur d’emploi peut échanger avec son conseiller France Travail. Un salarié peut mobiliser son employeur ou étudier son projet avec un conseiller en évolution professionnelle (CEP). Les aides régionales peuvent également entrer en ligne de compte selon la situation. Comparez le reste à charge, les frais annexes, la possibilité de rémunération pendant la formation et les débouchés visés, plutôt que le prix seul.
Devenir CGP sans diplôme spécialisé n’est pas impossible, mais une expérience antérieure ne dispense pas automatiquement des exigences de capacité professionnelle ni des règles propres à chaque activité. Pour une reconversion, un parcours ciblé complété par une pratique en banque, en assurance, en courtage ou en immobilier est souvent plus réaliste qu’une installation immédiate. Le choix doit tenir compte du niveau initial, du temps disponible et du type de clientèle envisagé.
Habilitations, emplois et évolution : ne pas confondre diplôme et droit d’exercer
Le diplôme facilite le recrutement et l’acquisition des connaissances. Les habilitations déterminent les activités qui peuvent être exercées. Selon les prestations proposées, le professionnel peut relever du conseil en investissements financiers (CIF), de l’intermédiation en assurance (IAS), de l’intermédiation en opérations de banque et services de paiement (IOBSP) ou, pour certaines opérations immobilières, de la carte professionnelle T. Chaque statut répond à un périmètre précis.
L’immatriculation à l’ORIAS concerne certaines de ces activités. L’inscription doit être renouvelée chaque année. Les frais indiqués sont de 25 € par statut et le traitement d’un dossier complet peut aller jusqu’à deux mois. Une assurance de responsabilité civile professionnelle et le respect des obligations de conformité font partie du cadre à anticiper, surtout pour un futur indépendant. Le diplôme et le droit d’exercer répondent donc à deux questions différentes.
Salariat ou indépendance : deux trajectoires distinctes
Le CGP salarié exerce en banque, en assurance, dans un cabinet de gestion de patrimoine, un réseau immobilier ou un family office. Il bénéficie d’un cadre, d’outils et souvent d’un portefeuille à développer. L’indépendant, parfois appelé CGPI, gagne en autonomie, mais doit assurer la prospection, la gestion administrative, la conformité et la continuité de son activité. L’indépendance se prépare donc après une formation solide et, idéalement, une première expérience opérationnelle.
Les rémunérations varient fortement selon le secteur, l’expérience et la part variable. INSEEC annonce 30 000 € bruts annuels en début de carrière, 57 500 € après quelques années et jusqu’à 90 000 € pour des profils expérimentés. Pour son master, l’Université Paris Dauphine-PSL annonce un salaire médian de 45 600 € à l’issue de la formation et plus de 70 % des diplômés en emploi avant l’obtention du diplôme. Ces repères éclairent un marché, mais ne remplacent pas l’analyse du poste, de la clientèle et du système de rémunération.