Simulateur PEA : comparez votre capital brut et net selon la durée, les versements et le rendement
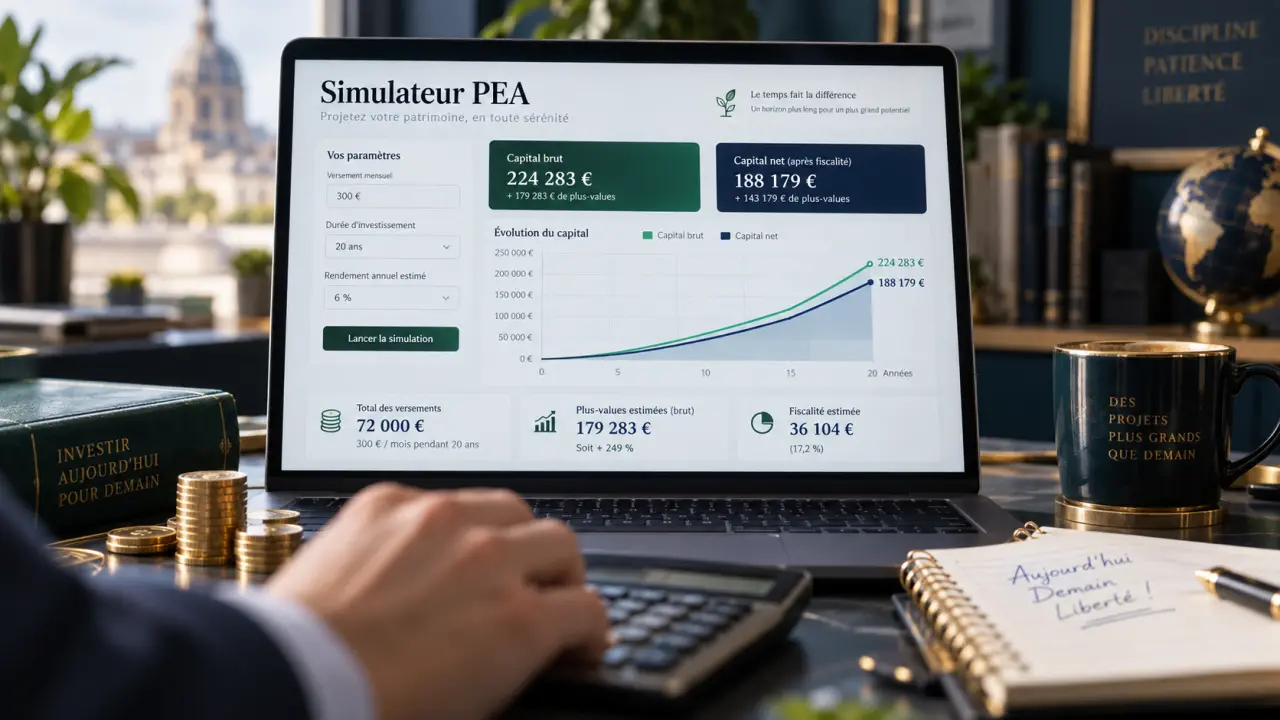
Un simulateur PEA permet d’estimer ce que pourrait devenir votre épargne à partir de quatre données simples : un versement initial, des versements mensuels, une durée de placement et un rendement annuel hypothétique. Il ne prédit pas les marchés, mais rend visible l’effet combiné du temps, de la régularité et de la fiscalité sur votre capital futur.
Les données à saisir pour obtenir une projection utile
Pour qu’une simulation de plan d’épargne en actions soit lisible, commencez par distinguer ce que vous versez de ce que vos placements peuvent rapporter. Le résultat doit idéalement séparer le total de vos apports, les gains potentiels, le capital brut et le capital net après la fiscalité applicable au retrait.
Simulateur de capitalisation du PEA
Avertissement : Ces résultats sont des simulations basées sur des hypothèses de rendement. Le rendement n'est pas garanti. Les frais et la fiscalité réelle peuvent varier. Cette simulation ne constitue pas un conseil en investissement. Vérifiez la réglementation en vigueur pour la fiscalité du PEA.
Versement initial, mensualités et horizon : le trio déterminant
Le versement initial lance la capitalisation et ouvre le compteur fiscal du PEA. Il peut être modeste : ouvrir avec 100 € peut avoir du sens si votre priorité est de prendre date. Les versements mensuels transforment ensuite une intention d’épargne en automatisme. Ils permettent aussi d’investir à différents niveaux de marché, plutôt que de chercher le moment parfait.
La durée est souvent le paramètre le plus sous-estimé. Sur 10 ans, le capital a le temps de progresser. Sur 20 ou 40 ans, les gains peuvent eux-mêmes générer de nouveaux gains : c’est le mécanisme des intérêts composés. Une simulation sur plusieurs horizons montre donc mieux la différence entre un projet à court terme et une préparation de retraite.
Choisir un rendement annuel sans se raconter d’histoire
Le rendement annualisé n’est pas un taux garanti. Il dépend des supports détenus, de leur diversification, des frais et des fluctuations de marché. À titre de repère, un ETF monde est parfois associé à une moyenne historique de 7 à 8 % par an. Cette moyenne ne décrit ni chaque période ni votre résultat personnel. Sur 5 ans, la performance annualisée du MSCI World a atteint 11,6 % et celle du CAC 40 GR 12,8 %. Ces chiffres ne doivent pas être prolongés mécaniquement dans le futur.
Pour utiliser le simulateur PEA avec discernement, testez au moins trois hypothèses : prudente, intermédiaire et dynamique. Par exemple, un scénario à 3 %, un autre à 5 % et un troisième à 7 % montrent la sensibilité du capital final au rendement. Votre budget et votre horizon comptent davantage que la recherche d’un taux flatteur. Une hypothèse élevée peut donner un résultat séduisant, mais elle ne rend pas la projection plus fiable.
Lire le résultat : capital brut, capital net et effet de la régularité
Le capital brut représente la valeur estimée du portefeuille avant les prélèvements liés à un retrait. Le capital net cherche à traduire ce qui resterait effectivement après la fiscalité. Cette distinction évite de confondre une valorisation théorique avec l’argent mobilisable pour un projet.
PEA : comprendre l’imposition des retraits et les exonérations, Découvrez les règles officielles de fiscalité des revenus d’un PEA selon la date des retraits, notamment l’exonération après 5 ans de détention.
| Hypothèse de simulation | Ce qu’elle permet d’observer | Point de vigilance |
|---|---|---|
| 10 000 € au départ, sans mensualité | L’impact principal du rendement et de la durée | Le capital dépend fortement d’un investissement unique |
| 200 € ou 300 € par mois | La force de l’épargne régulière sur le long terme | Les versements doivent rester compatibles avec le budget |
| Horizon de 10, 20 puis 40 ans | L’accélération progressive de la capitalisation | La valeur peut varier fortement avant l’échéance |
Un simulateur est particulièrement parlant lorsque vous faites varier une seule donnée à la fois. Gardez le même versement initial et le même rendement, puis comparez 10 ans et 20 ans. Gardez ensuite la durée et augmentez les mensualités de 50 €. Vous identifierez ainsi le levier le plus réaliste pour vous : patienter davantage, épargner plus régulièrement ou ajuster votre objectif.
Imaginez votre épargne comme un trajet : le rendement indique la vitesse possible, les versements sont le carburant et la durée est la distance parcourue. Le chiffre final n’est pas le seul repère utile. Comparez plutôt plusieurs scénarios. Si un projet exige une hypothèse très optimiste pour fonctionner, revoyez le délai, le montant épargné ou le niveau de risque avant de vous engager.
Fiscalité du PEA : pourquoi le seuil de 5 ans change la lecture
La fiscalité est essentielle pour interpréter une projection. Après 5 ans de détention, les gains du PEA sont exonérés d’impôt sur le revenu lors d’un retrait, mais restent soumis aux prélèvements sociaux de 18,6 %. Un simulateur sérieux doit afficher le montant correspondant, plutôt que de présenter le capital brut comme une somme intégralement disponible.
Avant et après 5 ans : comparer le net, pas seulement le rendement
Avant 5 ans, un retrait peut soumettre les gains à la flat tax de 30 %, qui comprend notamment 12,8 % d’impôt sur le revenu et les prélèvements sociaux. Cette fiscalité réduit le rendement net attendu et peut contrarier une stratégie de long terme. Le seuil des 5 ans ne rend pas un placement rentable par magie : il améliore surtout son cadre fiscal lorsque les investissements ont généré des gains.
Ouvrir tôt, même avec une petite somme, peut donc être pertinent pour déclencher l’ancienneté du plan. Cela ne dispense pas de conserver une épargne de précaution disponible ailleurs. Un PEA investi en actions ou en ETF n’est pas adapté à une dépense imminente, car la valeur du portefeuille peut baisser au moment où vous devez retirer.
Le plafond limite les apports, non la valeur du portefeuille
Le plafond de versement du PEA classique est de 150 000 €. Celui du PEA-PME est de 75 000 €, avec un cumul PEA et PEA-PME plafonné à 225 000 €. Pour un PEA Jeunes, le plafond est de 20 000 €. Ces plafonds concernent les versements, pas les plus-values ni les dividendes réinvestis. Un portefeuille peut donc dépasser le plafond grâce à sa valorisation.
PEA, CTO ou assurance-vie : ce que la simulation ne doit pas masquer
Un bon résultat de simulateur ne suffit pas à choisir une enveloppe. Le PEA est conçu pour une stratégie en actions éligibles, souvent via des fonds ou des ETF, avec un avantage fiscal lié à sa durée de détention. Le compte-titres ordinaire, ou CTO, offre généralement un univers d’investissement plus large, mais les gains sont habituellement imposés lors des retraits ou des encaissements selon les règles applicables. L’assurance-vie répond à une logique différente, notamment pour combiner fonds en euros, unités de compte et transmission.
- PEA : adapté à une exposition aux actions sur le long terme et à une fiscalité intéressante après 5 ans.
- CTO : plus souple pour accéder à certains titres ou marchés, mais sans l’avantage fiscal propre au PEA.
- Assurance-vie : utile pour diversifier les enveloppes et moduler le niveau de risque avec d’autres supports.
La simulation doit aussi intégrer les limites réelles de l’investissement : aucun rendement n’est linéaire, les dividendes ne sont pas systématiques et les frais réduisent la performance. Diversifier les supports, notamment avec des ETF larges lorsque cela correspond à votre stratégie, limite le risque lié à une seule entreprise ou à un seul marché. Cette diversification ne supprime toutefois pas le risque de perte.
Transformer une estimation en décision d’épargne cohérente
Utilisez le simulateur PEA à partir d’un objectif concret : compléter votre retraite, financer un projet éloigné ou constituer progressivement un capital. Calculez d’abord le montant que vous pouvez verser sans fragiliser votre budget. Observez ensuite le résultat sur 10, 15 et 20 ans. Enfin, confrontez le scénario à une hypothèse de rendement raisonnable et à un retrait net des prélèvements sociaux.
Le résultat le plus utile n’est pas nécessairement le capital le plus élevé. C’est celui qui repose sur des versements tenables, une durée compatible avec votre projet et une diversification que vous pourrez conserver malgré les baisses de marché. Le PEA devient alors un cadre pour investir avec méthode, plutôt qu’une promesse de performance.