Affaire personnelle : l’entreprise individuelle, avec le régime micro ou au réel
Une affaire personnelle désigne une activité exercée en votre nom, sans créer de société distincte. La forme juridique correspondante est l’entreprise individuelle (EI). La micro-entreprise n’est pas une autre forme de société, mais un régime simplifié accessible à certains entrepreneurs individuels. Ce choix a des conséquences concrètes sur vos démarches, votre protection patrimoniale, votre comptabilité et votre TVA.
Affaire personnelle : ce que cette expression signifie juridiquement
Dans le langage administratif, une affaire personnelle désigne une activité exploitée directement par une personne physique. Vous êtes l’entrepreneur, prenez les décisions et encaissez les revenus de l’activité. Il n’y a ni associé, ni capital social, ni statuts de société à rédiger comme pour une SASU ou une EURL.
Quiz sur l’affaire personnelle et l’entreprise individuelle
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score.
La forme juridique de l’affaire personnelle est donc l’entreprise individuelle. L’activité peut être commerciale, artisanale, libérale ou agricole selon sa nature. L’entrepreneur individuel peut ensuite relever du régime micro s’il remplit les conditions requises et si ce fonctionnement correspond à son projet.
Une entreprise, mais pas une société
Créer une entreprise individuelle ne signifie pas créer une personne morale séparée de vous. Vous exercez en nom propre, sous votre nom ou sous un nom commercial. Cette simplicité évite notamment de constituer un capital social et de tenir des assemblées. En revanche, vous ne pouvez pas faire entrer un associé dans l’activité sans changer de cadre juridique ou créer une société.
Il faut aussi distinguer la forme juridique du régime fiscal et social. L’EI est le cadre de l’activité. La micro-entreprise correspond à des modalités simplifiées de déclaration et de calcul des cotisations, avec des plafonds de chiffre d’affaires à respecter. Dire « je crée une micro-entreprise » est courant ; juridiquement, cela revient à exercer une entreprise individuelle sous régime micro.
Commerçant, artisan ou activité mixte : partir de ce que vous faites réellement
Le libellé de votre activité dépend de ses opérations principales, et non de l’image que vous en avez. Un commerçant réalise habituellement des actes de commerce, par exemple l’achat de marchandises pour les revendre. Un artisan exerce principalement une activité de fabrication, de transformation, de réparation ou de prestation manuelle.
| Situation | Exemple d’activité | Qualification habituelle |
|---|---|---|
| Vendre sans transformer | Boutique, e-commerce de produits achetés à un fournisseur | Commerciale |
| Fabriquer ou réparer | Menuiserie, couture sur mesure, réparation de vélos | Artisanale |
| Vendre et fabriquer | Créateur qui fabrique puis vend ses objets | Activité mixte |
Le cas fréquent de la vente en ligne
Un site internet ne transforme pas, à lui seul, une activité en commerce ou en artisanat. Un entrepreneur qui achète des accessoires et les revend en ligne relève généralement d’une activité commerciale. Celui qui conçoit et fabrique les produits qu’il vend exerce une activité artisanale, même si la vente se fait exclusivement sur internet. Lorsque fabrication et revente se cumulent, il faut déclarer l’activité principale et les activités secondaires avec précision.
Pour clarifier un projet hybride, séparez les opérations qui créent de la valeur. D’un côté, listez l’approvisionnement, le stockage, la mise en rayon ou l’expédition. De l’autre, relevez la conception, l’assemblage, la transformation et la réparation. L’activité qui mobilise l’essentiel du temps de travail et du savoir-faire mérite une attention particulière dans la déclaration. Cette méthode évite qu’un intitulé trop vague masque une activité réglementée, une qualification à justifier ou une assurance professionnelle nécessaire.
Micro-entreprise ou entreprise individuelle au réel : le choix qui structure la gestion
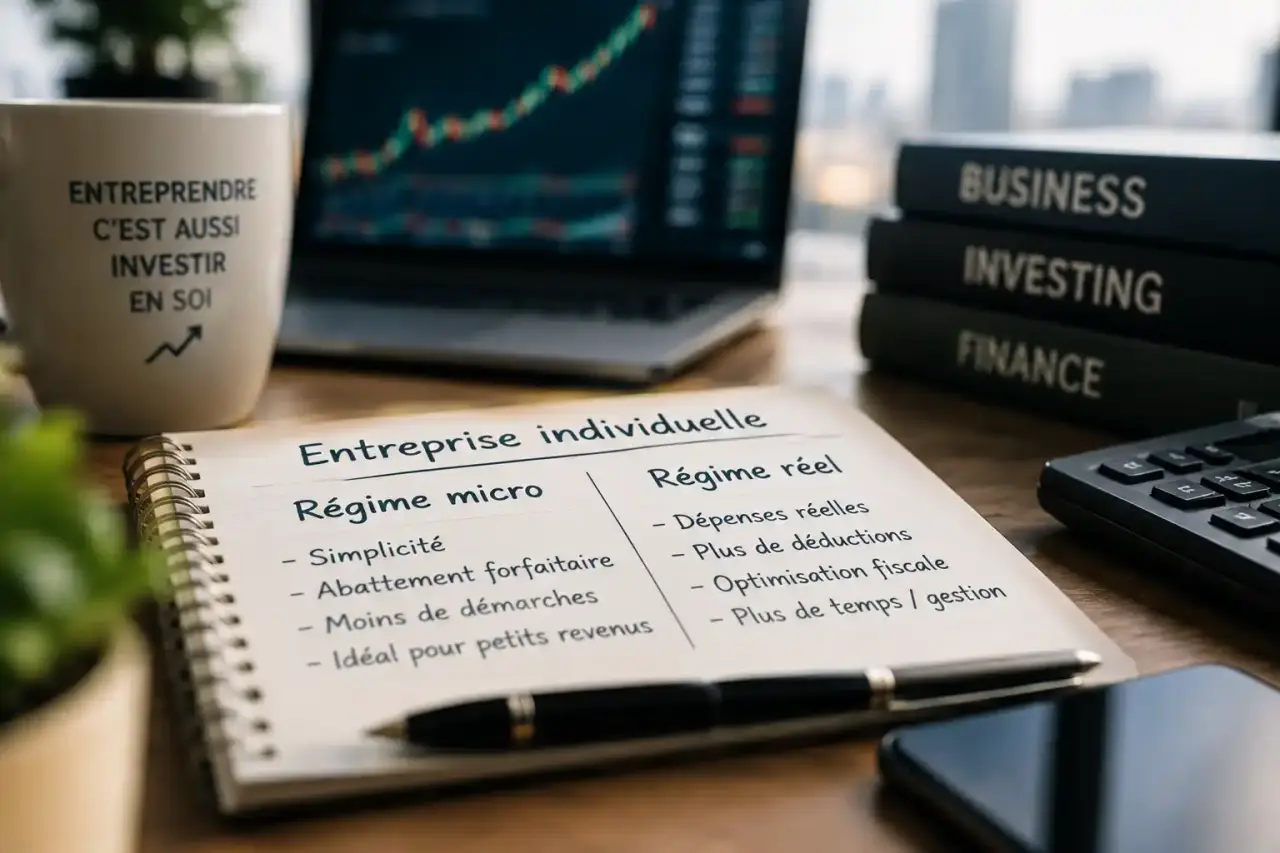
Le choix ne se résume pas à « simple » contre « complexe ». Il dépend surtout de vos charges, de vos investissements, de votre besoin de récupérer la TVA et de la croissance attendue. La micro-entreprise convient souvent au démarrage d’une activité avec peu de frais. L’EI au réel peut être plus cohérente lorsque les dépenses professionnelles prennent une place importante.
| Point de comparaison | Micro-entreprise | Entreprise individuelle au réel |
|---|---|---|
| Fonctionnement | Déclarations simplifiées du chiffre d’affaires | Comptabilité et déclaration de résultat plus structurées |
| Charges professionnelles | Non déduites pour leur montant réel | Déductibles selon les règles applicables |
| TVA | Franchise possible sous conditions, ou option pour la TVA | Régime de TVA selon la situation de l’activité |
| Profil adapté | Prestations ou ventes avec peu de frais et lancement progressif | Activité avec achats, matériel, local ou investissements significatifs |
Ne pas choisir la micro-entreprise par réflexe
Le régime micro facilite le suivi quotidien, mais il ne permet pas de déduire au réel le loyer, les outils, les matières premières, les frais de véhicule ou les achats de marchandises. Une activité de conseil avec peu de dépenses n’a pas les mêmes besoins qu’un atelier qui achète des matériaux et des machines. Avant de choisir, établissez une liste réaliste des dépenses récurrentes et des investissements prévus pendant la première année.
L’EIRL, souvent citée dans les anciens contenus, correspondait à un mécanisme de déclaration d’affectation de patrimoine. Elle ne constitue plus une option de création distincte. L’entreprise individuelle bénéficie désormais d’une séparation entre patrimoine professionnel et patrimoine personnel, sous réserve des règles applicables et des garanties éventuellement consenties. Pour un projet présentant un risque financier élevé, une analyse personnalisée avec un professionnel du droit ou du chiffre reste prudente.
Immatriculation : les étapes pour rendre l’activité officielle
La création passe par le guichet unique des formalités d’entreprise, qui transmet la déclaration aux organismes compétents. L’ancien vocabulaire du Centre de formalités des entreprises (CFE) reste répandu, mais le principe à retenir est simple : votre dossier est déposé en ligne à un point d’entrée unique.
- Définissez l’activité principale, les éventuelles activités secondaires et l’adresse de l’entreprise.
- Choisissez l’entreprise individuelle au régime micro ou au réel, ainsi que les options fiscales pertinentes.
- Préparez les justificatifs demandés, notamment votre identité et l’occupation des locaux lorsque cela s’applique.
- Déposez la formalité de création et vérifiez attentivement les informations déclarées.
- Après traitement, conservez les identifiants attribués pour vos factures et vos démarches.
Après l’immatriculation, l’entreprise reçoit un numéro SIREN, un ou plusieurs numéros SIRET selon ses établissements, ainsi qu’un code APE attribué par l’INSEE. L’activité commerciale est inscrite au Registre du commerce et des sociétés (RCS). L’activité artisanale est répertoriée au Répertoire national des entreprises, qui a remplacé les anciens repères centrés sur le Répertoire des métiers (RM). Certaines professions réglementées exigent des conditions supplémentaires : diplôme, expérience, assurance ou autorisation préalable.
Patrimoine, impôts et TVA : vérifier les conséquences avant de déclarer
L’entreprise individuelle protège en principe le patrimoine personnel de l’entrepreneur grâce à la séparation avec le patrimoine professionnel. Cette protection ne dispense pas de prudence. Une caution personnelle, certains engagements bancaires ou des manquements graves peuvent accroître l’exposition du dirigeant. Ne signez pas une garantie sans mesurer ce qu’elle couvre, sa durée et les biens potentiellement concernés.
TVA : franchise ou régime réel selon votre activité
La franchise en base de TVA permet, lorsque les conditions sont réunies, de ne pas facturer la TVA à vos clients et de ne pas la récupérer sur vos dépenses. Vos factures doivent alors comporter la mention appropriée. Ce régime simplifie la gestion, mais peut être moins avantageux si vous achetez beaucoup de matériel ou si votre clientèle est principalement composée d’entreprises qui récupèrent elles-mêmes la TVA.
Le régime réel implique de facturer, déclarer et reverser la TVA, tout en permettant la déduction de la TVA supportée sur les achats éligibles. Le choix dépend donc de vos clients autant que de vos coûts. Avant l’immatriculation, confrontez votre prévision de chiffre d’affaires, vos charges et votre besoin de trésorerie. Cette cohérence, plus que l’étiquette « micro » ou « classique », sécurise la gestion de votre affaire personnelle.