Société au nom propre : simplicité de l’EI, limites de la protection du patrimoine
Une « société au nom propre » désigne généralement une entreprise individuelle (EI) : vous exercez directement votre activité, sans créer de personne morale distincte. Ce choix évite les statuts et le capital social, mais ne dispense ni de comptabilité ni d’arbitrages fiscaux. Pour savoir s’il convient à votre projet, il faut distinguer trois sujets : votre statut juridique, votre régime d’imposition et la protection de vos biens.
Exercer en nom propre ne signifie pas créer une société
En entreprise individuelle, l’entrepreneur et l’entreprise ne forment pas deux personnes juridiques différentes. Vous prenez seul les décisions, signez les contrats et portez l’activité. Vous pouvez utiliser un nom commercial, mais celui-ci ne crée pas une société : votre identité d’entrepreneur individuel reste déterminante sur les documents professionnels.
Quiz sur la société au nom propre
Répondez aux 7 questions une par une. Chaque réponse est corrigée immédiatement, avec une courte explication.
Cette organisation supprime plusieurs formalités propres aux sociétés : pas de statuts à rédiger, pas de capital à déposer, pas d’assemblée annuelle d’associés. Elle convient notamment à une activité exercée seul. Elle permet aussi d’embaucher : entreprise individuelle ne signifie pas travail obligatoirement solitaire.
La micro-entreprise est un régime, pas une autre forme juridique
La micro-entreprise correspond à un régime fiscal et social simplifié, généralement appliqué à une EI. Le choix n’oppose donc pas systématiquement « entreprise individuelle » et « micro-entreprise » : il oppose souvent une EI au régime micro à une EI au réel. Toutes les activités ne sont toutefois pas éligibles au régime micro, notamment certaines activités agricoles ou réglementées.
Pour 2026, les plafonds généraux du régime micro sont de 203 100 € pour la vente et de 83 600 € pour les prestations de services, avec des règles particulières pour certaines activités et les activités mixtes. Dépasser ces limites peut entraîner une sortie du régime micro, sans imposer à lui seul la création d’une société.
Le patrimoine personnel est protégé, mais pas sans exceptions
La loi du 14 février 2022 a instauré une séparation automatique entre les patrimoines professionnel et personnel de l’entrepreneur individuel. Pour les créances concernées par ce dispositif, les créanciers professionnels ont en principe pour garantie le patrimoine professionnel : les biens, droits et obligations utiles à l’activité.
Cette protection marque une différence importante avec l’ancienne présentation de l’EI comme une structure exposant indistinctement tous les biens de l’entrepreneur. Elle ne signifie cependant pas que toute dette, quelle que soit sa date ou sa nature, laisse systématiquement le patrimoine personnel hors d’atteinte.
- Les dettes antérieures à l’entrée en vigueur du nouveau dispositif nécessitent une analyse spécifique.
- Une renonciation encadrée à la séparation des patrimoines peut être demandée pour un engagement déterminé.
- Des exceptions existent notamment en matière fiscale et sociale, en particulier en cas de fraude ou de manquements graves.
Considérez la séparation patrimoniale comme un filtre juridique, pas comme une cloison étanche. Avant un emprunt, examinez chaque clause pour repérer ce qu’elle fait passer du risque professionnel vers votre sphère personnelle : renonciation, sûreté sur un bien, engagement du conjoint. Ce contrôle des contrats est aussi important que le choix du statut, car une protection théorique peut être réduite par un engagement signé sans en mesurer la portée.
Impôts et cotisations : comparer ce qui reste réellement disponible
Micro ou réel : le poids des dépenses change le résultat
Par défaut, les bénéfices de l’EI relèvent de l’impôt sur le revenu : bénéfices industriels et commerciaux (BIC) ou bénéfices non commerciaux (BNC), selon l’activité. Au régime micro, un abattement forfaitaire sert au calcul du revenu imposable ; vos dépenses réelles ne sont pas déduites individuellement. Les cotisations sociales sont calculées selon un pourcentage du chiffre d’affaires encaissé, variable selon l’activité.
Au réel, les charges professionnelles déductibles sont prises en compte pour déterminer le bénéfice. Un commerçant supportant des achats importants ou un indépendant ayant beaucoup de sous-traitance doit donc comparer les deux régimes. Hors micro, les cotisations de travailleur indépendant dépendent du revenu professionnel et des règles applicables ; le repère d’environ 45 % du bénéfice reste un ordre de grandeur, pas un taux universel.
Les seuils de TVA sont distincts des plafonds micro. Les seuils de base de franchise sont de 85 000 € pour la vente et de 37 500 € pour les services, sous réserve des règles particulières et des conditions de dépassement. Un micro-entrepreneur peut donc devoir facturer la TVA tout en conservant son régime micro.
L’option pour l’IS mérite une simulation globale
Une EI relevant d’un régime réel peut opter, sous conditions, pour une assimilation fiscale à l’EURL permettant l’impôt sur les sociétés. Le taux normal de l’IS est de 25 % ; le taux réduit de 15 % sur les premiers 42 500 € de bénéfice suppose de remplir les conditions prévues. La possibilité de renoncer à cette option est limitée dans le temps : elle devient irrévocable après cinq ans.
L’intérêt dépend notamment des bénéfices conservés dans l’activité, des sommes prélevées et de l’imposition du foyer. Un taux d’IS inférieur au taux marginal d’IR ne suffit pas à démontrer une économie globale. Il faut intégrer la fiscalité personnelle et les cotisations. Côté protection sociale, l’entrepreneur individuel relève du régime des indépendants, avec des droits maladie et retraite, mais sans assurance chômage automatique comparable à celle d’un salarié.
EI, EURL ou SASU : choisir selon le projet, pas seulement les frais
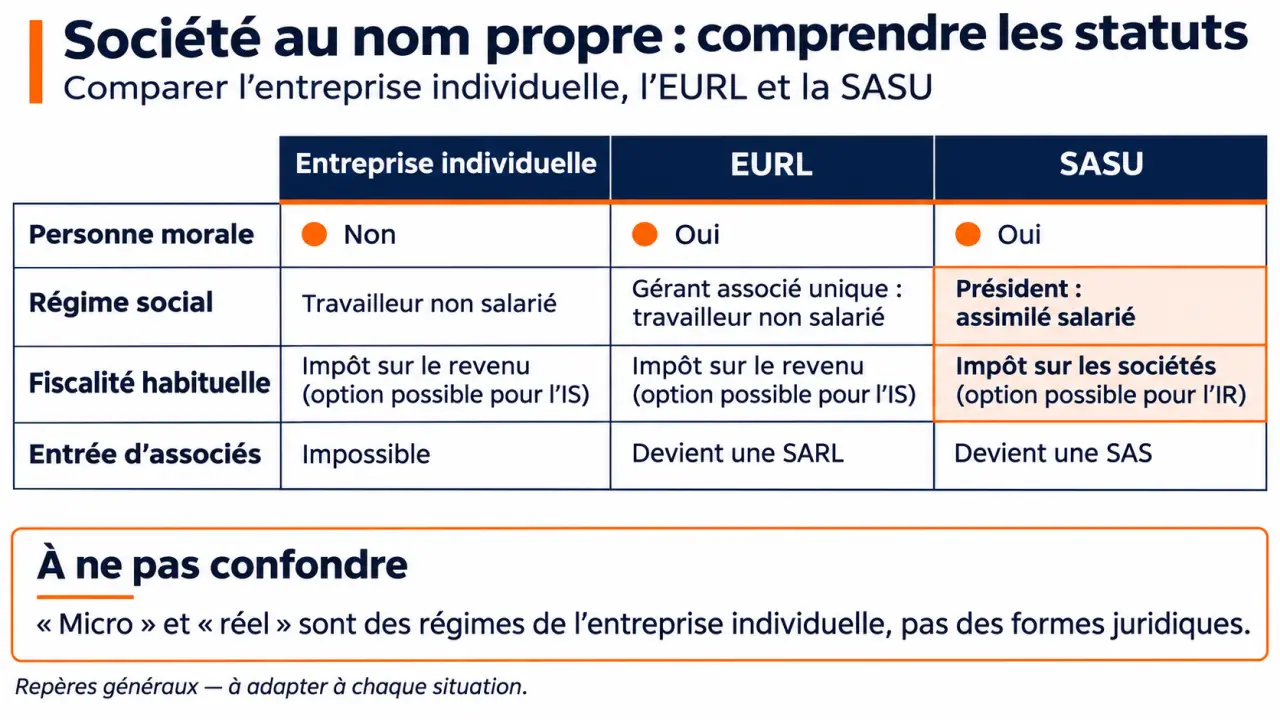
L’EI simplifie le lancement et la gestion juridique. L’EURL et la SASU créent, elles, une personne morale distincte, avec davantage de formalités. Elles permettent aussi de préparer une ouverture du capital, ce que l’entreprise individuelle ne permet pas directement.
| Critère | Entreprise individuelle | EURL | SASU |
|---|---|---|---|
| Organisation | Entrepreneur seul, sans capital social | Société avec un associé unique | Société avec un associé unique |
| Régime social du dirigeant | Travailleur indépendant | Travailleur indépendant si gérant associé unique | Assimilé salarié si président rémunéré, sans chômage automatique |
| Fiscalité habituelle | IR, option IS sous conditions | IR si associé unique personne physique, option IS possible | IS, option temporaire pour l’IR sous conditions |
| Entrée d’associés | Nécessite une mise en société | Évolution vers une SARL | Évolution vers une SAS |
Pour tester seul une prestation avec peu de frais, une EI au régime micro peut être cohérente. Pour une activité avec des investissements lourds, le réel mérite examen. Si l’arrivée d’un associé ou d’investisseurs est déjà prévue, constituer une société dès le départ peut éviter une réorganisation rapide.
Créer son EI et préparer son évolution
La déclaration de création s’effectue sur le guichet unique des formalités des entreprises, géré par l’INPI. Avant de déposer le dossier, vérifiez les conditions d’exercice de l’activité : qualification, autorisation ou assurance professionnelle obligatoire selon les métiers.
- Définissez l’activité, l’adresse de domiciliation et la date de début.
- Préparez les justificatifs d’identité, de domiciliation et les pièces propres à votre situation.
- Choisissez le régime fiscal et examinez votre situation au regard de la TVA.
- Déposez la formalité, puis répondez aux éventuelles demandes de complément.
La création peut être gratuite pour une activité libérale ; des frais d’immatriculation peuvent s’appliquer à d’autres activités. Un dossier simple peut être traité en quelques jours, sans délai garanti. Prévoyez également les coûts de fonctionnement : assurance, banque, logiciel et accompagnement comptable éventuel.
Enfin, passer ultérieurement en société reste possible, notamment par apport ou cession de l’activité. Ce n’est pas un simple changement de nom : contrats, actifs, fiscalité et financement doivent être examinés. Pour arrêter votre choix, faites chiffrer plusieurs scénarios à partir de vos recettes, dépenses et besoins personnels, plutôt que de retenir uniquement le statut le moins coûteux à créer.