Investir sur une entreprise : choisir ses titres sans négliger la sortie
Investir sur une entreprise consiste à acheter une part de son capital ou à lui prêter de l’argent, directement ou par un intermédiaire. Le choix dépend de votre budget, du risque accepté et du temps pendant lequel vous pouvez immobiliser votre épargne. Avant de regarder le rendement potentiel, deux questions priment : que détenez-vous exactement et dans quelles conditions pourrez-vous récupérer votre argent ?
Actions, obligations ou fonds : ce que vous achetez réellement
Investir dans une entreprise ne signifie pas toujours devenir actionnaire. Le titre choisi détermine vos droits, votre rémunération éventuelle et votre exposition aux difficultés de la société. Soutenir une activité ou participer à sa croissance peut motiver votre décision, mais ne remplace pas l’analyse financière.
Entrer au capital ou devenir créancier
En achetant des actions ou certaines parts sociales, vous devenez associé ou actionnaire. Selon les titres détenus, vous pouvez disposer d’un droit de vote et percevoir des dividendes si une distribution est décidée. Vous pouvez aussi réaliser une plus-value à la revente. Ni les dividendes ni la hausse de valeur ne sont garantis. Lors d’une émission de titres, votre apport finance l’entreprise ; lorsque vous achetez des actions existantes à un autre investisseur, l’argent revient au vendeur.
Avec une obligation ou un prêt, vous devenez créancier. L’entreprise s’engage à verser les intérêts et à rembourser selon les conditions prévues. Cet engagement n’est pas une garantie : une défaillance peut entraîner des retards, une perte partielle ou totale du capital. Il faut notamment examiner l’échéance, les garanties éventuelles et le rang de remboursement.
Déléguer la sélection sans supprimer le risque
Un fonds d’investissement sélectionne et suit plusieurs participations pour votre compte. Le capital-investissement, ou Private Equity, concerne des entreprises non cotées, notamment via des FCPR. Vous détenez alors des parts du fonds, et non directement les titres de chaque société. Un club d’investissement permet une démarche collective, mais son fonctionnement, ses frais et les responsabilités de chacun doivent être compris avant l’adhésion.
Comparer les voies d’accès selon votre besoin de disponibilité
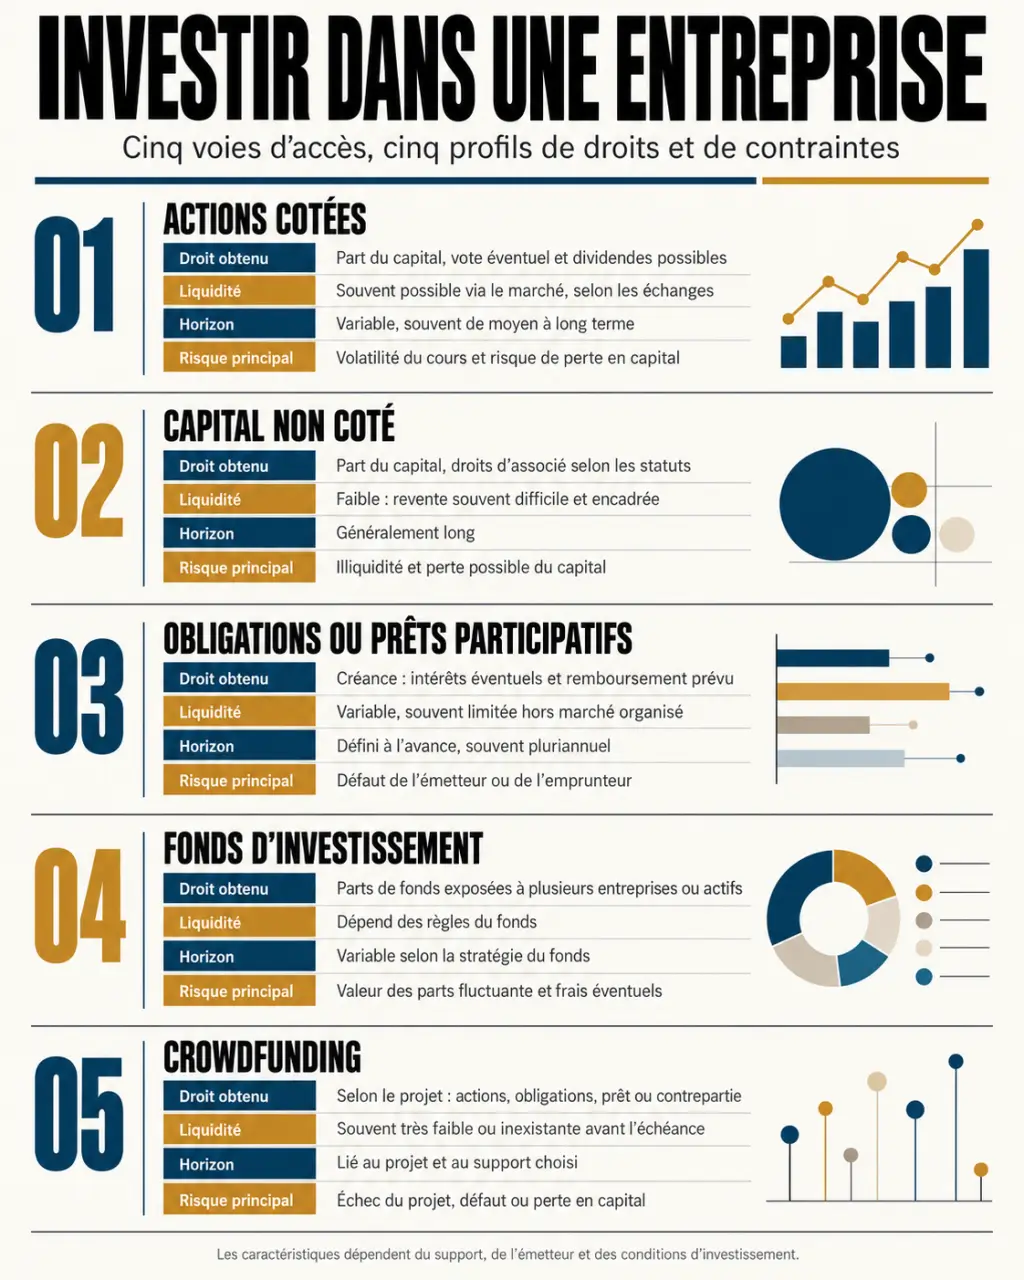
Une société cotée possède des titres négociés en Bourse. Une entreprise non cotée se finance notamment auprès d’investisseurs privés ou par financement participatif. La distinction ne se résume pas à la taille : une PME peut être cotée, tandis qu’une entreprise importante peut rester non cotée.
| Solution | Accès et intérêt | Liquidité et horizon | Risque à examiner |
|---|---|---|---|
| Actions cotées | Achat via un courtier ; sélection directe | Revente généralement accessible en séance, sans prix garanti ; logique de long terme | Baisse du cours, difficultés de l’entreprise |
| Capital non coté en direct | Souscription auprès d’une société ; participation ciblée | Revente incertaine ; immobilisation potentiellement longue | Perte en capital, dilution, absence d’acheteur |
| Obligations ou prêts participatifs | Financement assorti de conditions de remboursement | Échéance contractuelle ; sortie anticipée parfois impossible | Défaut, retard, garanties insuffisantes |
| Fonds d’investissement | Sélection déléguée ; diversification variable | Dépend du fonds ; blocage possible dans le non-coté | Pertes des participations, frais, concentration |
Le crowdfunding est un canal de financement, pas un placement unique : une plateforme peut proposer des actions, des obligations ou des prêts. Son interface ne change pas la nature du risque. Vérifiez le statut de l’intermédiaire, les documents contractuels et les modalités de suivi en cas de difficulté.
Avec un budget limité, comparez le ticket d’entrée et les frais, mais aussi votre capacité à répartir vos placements. Une petite souscription dans une seule start-up reste concentrée. À l’inverse, un fonds n’est réellement diversifié que si ses participations et ses expositions le sont.
Analyser l’entreprise et le prix avant de souscrire
Une activité séduisante n’est pas nécessairement un bon investissement au prix proposé. Pour choisir une entreprise, il faut comprendre son fonctionnement, sa situation financière et les hypothèses qui justifient sa valorisation. Une présentation commerciale ne suffit pas.
Crowdfunding : comprendre les risques avant d’investir, Le guide officiel de l’AMF explique comment fonctionne le financement participatif et les précautions à prendre avant d’y investir.
Relier le modèle économique à la trésorerie
- Les revenus : qui paie, pour quel service et avec quelle régularité ? Une forte dépendance à un client fragilise l’activité.
- Les marges : la croissance améliore-t-elle la rentabilité ou accroît-elle les pertes ?
- La trésorerie et la dette : l’entreprise peut-elle payer ses charges et ses échéances ?
- Le marché : quels concurrents peuvent réduire ses prix ou lui prendre des clients ?
- L’équipe : ses compétences correspondent-elles aux prochaines étapes du développement ?
Pour une start-up encore déficitaire, examinez particulièrement la consommation de trésorerie et les besoins de financement futurs. Une nouvelle levée de fonds peut diluer votre participation. Pour une PME établie, regardez aussi la régularité des résultats, les investissements nécessaires et la dépendance au dirigeant.
Confronter la valorisation aux droits obtenus
Demandez pourquoi le prix est justifié : résultats actuels, perspectives, actifs ou comparaison avec des entreprises similaires. Distinguez les réalisations des prévisions. Lisez également les droits attachés aux titres : information, vote, conditions de cession et éventuelles clauses du pacte d’actionnaires. Deux investisseurs d’une même entreprise peuvent avoir des protections différentes.
Si vous ne comprenez pas les comptes ou les clauses, sollicitez un professionnel compétent. L’impossibilité d’obtenir des réponses claires constitue une raison suffisante pour différer la décision.
Évaluer le rendement avec les pertes et le temps d’attente
La rentabilité dépend des revenus reçus, du prix de sortie, des frais et de la fiscalité. Un taux annoncé ne suffit donc pas : vérifiez s’il s’agit d’un objectif, d’un résultat passé ou d’un intérêt contractuel. Aucun de ces éléments ne garantit le résultat final.
Pour apprécier le gain global, additionnez les distributions et la valeur de revente, puis retranchez la somme investie et les frais. Rapportez ensuite ce résultat à la mise initiale. Comparez toujours des placements sur des durées comparables : un gain cumulé sur plusieurs années n’est pas un rendement annuel.
Pensez à deux pendules qui ne battent pas au même rythme : celle de l’entreprise et celle de vos dépenses personnelles. Une société peut avoir besoin de plusieurs années pour développer son activité, alors que vous devrez financer un achat ou un imprévu plus tôt. Notez vos échéances avant de souscrire. Ce décalage peut rendre un investissement inadapté, même si son projet économique est convaincant.
Pour les actions, un horizon d’au moins cinq ans constitue un repère de prudence, sans garantir de récupérer sa mise. Dans le non-coté, l’attente peut être plus longue. Une cession, un rachat ou une introduction en Bourse restent des possibilités, pas des engagements de sortie.
Passer à l’action avec une checklist et une limite de perte
Conservez d’abord une épargne de sécurité disponible. Déterminez ensuite une somme dont la perte ne compromettrait ni vos dépenses essentielles ni vos projets. La diversification réduit l’exposition à l’échec d’une société, mais ne supprime pas les risques de marché.
- Fixez votre objectif, votre durée de placement et votre perte acceptable.
- Choisissez entre investissement direct et gestion déléguée selon vos compétences et votre disponibilité.
- Vérifiez l’intermédiaire, les frais et les documents d’information.
- Identifiez les conditions de revente, de remboursement ou de blocage.
- Répartissez vos engagements sans concentrer toute votre épargne sur un secteur.
- Organisez un suivi des résultats, de la trésorerie et des événements importants.
En France, certains titres éligibles peuvent être détenus dans un PEA ou un PEA-PME. Des souscriptions au capital de PME peuvent aussi ouvrir droit à un avantage fiscal, sous conditions. Vérifiez les règles applicables, les obligations de conservation et les conséquences d’une sortie anticipée. Une économie d’impôt ne compense pas un mauvais investissement.
La bonne décision n’est pas nécessairement de souscrire immédiatement. Si le prix reste incompréhensible, si la sortie est floue ou si l’argent peut vous manquer, attendre est une décision d’investissement à part entière.