TVA sur les loyers commerciaux : exonération du local nu, option et coût réel
Un bail commercial n’entraîne pas automatiquement la facturation de TVA. En France, la location d’un local nu est en principe exonérée, tandis qu’un local équipé pour l’activité peut être taxable de plein droit. Le bailleur peut aussi opter pour la TVA sur certains locaux nus professionnels. Pour choisir le bon traitement, il faut examiner le bien, formaliser l’éventuelle option et mesurer ses conséquences pour le propriétaire comme pour le locataire.
Le traitement fiscal dépend du local, pas du nom du bail
La première vérification porte sur ce qui est effectivement mis à disposition. Ni la qualité de commerçant du locataire, ni la détention du bien par une SCI ne suffisent à rendre les loyers taxables. Le régime d’imposition des revenus du propriétaire ne détermine pas non plus, à lui seul, le régime de TVA.
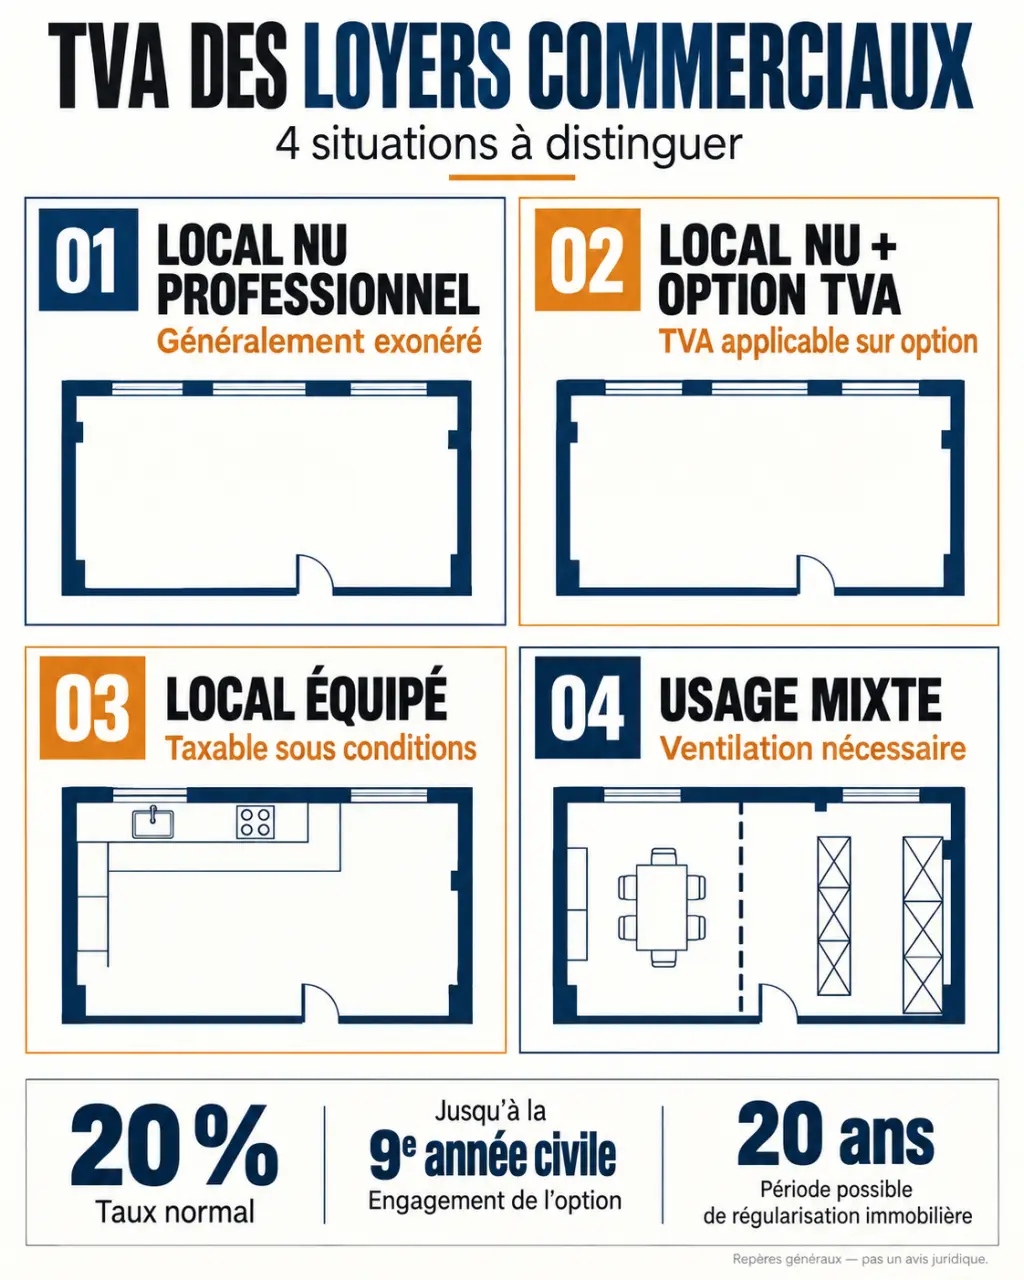
| Situation | Principe de TVA | Vérification essentielle |
|---|---|---|
| Local nu à usage professionnel | Exonération, sauf option ou exception | Existence d’une option valable du bailleur |
| Local équipé pour l’exploitation | Taxation de plein droit, sous réserve du régime applicable | Nature et suffisance des équipements fournis |
| Local comprenant une partie habitation | Analyse distincte des différentes surfaces | Affectation réelle et ventilation du loyer |
| Montage associant étroitement bailleur et exploitant | Taxation possible malgré une location nue | Conditions économiques et liens entre les parties |
Un local aménagé n’est pas nécessairement un local équipé
Un bureau comportant du chauffage, des sanitaires ou des installations électriques reste généralement un local nu au sens fiscal. Un local équipé comporte le mobilier, le matériel ou les installations nécessaires à l’activité exercée. Il faut donc examiner l’inventaire annexé au bail : quelques meubles ne permettent pas, à eux seuls, de conclure à une location équipée.
Certaines locations nues échappent toutefois à l’exonération, notamment lorsque l’opération permet au bailleur de participer aux résultats de l’entreprise locataire ou prolonge son activité commerciale. Ces situations nécessitent une analyse spécifique. Pour une location taxable de plein droit, il faut également vérifier si une éventuelle franchise en base de TVA dispense de collecter la taxe.
L’option à la TVA se prépare avant la première facture
Le bailleur d’un local nu destiné à une activité professionnelle peut choisir de soumettre les loyers à la TVA. Cette possibilité concerne aussi bien un propriétaire individuel qu’une société. Une clause dans le bail ne remplace pas la démarche auprès de l’administration fiscale.
Une demande écrite et un périmètre précis
L’option doit être adressée au service des impôts des entreprises compétent. La demande identifie le bailleur et désigne précisément l’immeuble ou les locaux concernés. Il est possible de limiter l’option à certains locaux d’un même immeuble, à condition de les identifier sans ambiguïté. Conservez la demande et sa preuve de réception avec le dossier du bail.
L’option prend normalement effet le premier jour du mois au cours duquel elle est formulée. Si le locataire n’est pas assujetti à la TVA, le bail doit mentionner expressément l’option du bailleur. Attention à ne pas confondre locataire non assujetti et entreprise assujettie bénéficiant de la franchise en base : cette dernière ne récupère généralement pas la TVA, mais sa qualification fiscale reste différente.
Un engagement qui dépasse la durée d’une négociation
L’option ne s’annule pas librement après quelques factures. Sa dénonciation est possible à partir du 1er janvier de la neuvième année civile suivant celle de son exercice. La durée minimale est ainsi souvent présentée comme allant de 8 ans et 1 mois à presque 9 ans, selon le mois de départ. La dénonciation doit être formalisée ; elle ne résulte pas d’un simple arrêt de facturation de la TVA.
Récupérer la TVA : un avantage à comparer au coût locatif
L’intérêt principal pour le bailleur est la déduction de la TVA supportée sur les dépenses affectées à la location taxable : travaux, honoraires, aménagements, charges et, lorsque l’acquisition comporte effectivement de la TVA, achat de l’immeuble. Opter ne crée pas de TVA récupérable sur un prix d’achat qui n’en comporte pas.
La déduction suppose notamment des factures régulières établies au nom du bailleur et une affectation aux opérations ouvrant droit à déduction. Si un immeuble comprend des surfaces taxables et d’autres exonérées, une ventilation peut être nécessaire. Un crédit de TVA peut ensuite être reporté ou faire l’objet d’une demande de remboursement selon les conditions applicables.
Le mécanisme fonctionne comme une poulie : l’allègement obtenu sur l’investissement déplace une charge vers les loyers futurs, sans la faire disparaître pour tous. Si le locataire déduit intégralement la taxe, celle-ci représente surtout un enjeu de trésorerie. S’il ne peut pas la récupérer, elle devient un coût durable. Avant d’opter, comparez donc le gain fiscal sur les travaux à l’effort de loyer réellement supportable par les occupants visés.
Pour un loyer de 1 000 euros hors taxes, le taux normal de 20 % conduit à facturer 1 200 euros TTC. Un locataire disposant d’un droit intégral à déduction peut, sous conditions, récupérer les 200 euros. Pour une activité exonérée ou une entreprise en franchise en base, ces 200 euros restent généralement une charge. Certains locataires ne disposent que d’un droit partiel à déduction.
Du bail aux déclarations : garder une chaîne cohérente
Le bail doit préciser clairement le montant du loyer, son traitement fiscal et les conditions d’ajout de la TVA. Une rédaction ambiguë entre montant hors taxes et montant toutes taxes comprises peut provoquer un litige lorsque le bailleur commence à collecter la taxe.
- Sur la facture : faire figurer les identités des parties, la date, un numéro unique, la période louée, le montant HT, le taux, la TVA et le total TTC, ainsi que les autres mentions obligatoires applicables.
- Pour les charges : vérifier leur traitement ; les accessoires d’un loyer taxable suivent généralement son régime, sous réserve de situations particulières.
- Pour le dépôt de garantie : ne pas le traiter automatiquement comme un loyer ; il n’est en principe pas taxable tant qu’il conserve sa fonction de garantie.
- Pour les déclarations : rapprocher les encaissements, la TVA collectée et la TVA déductible.
La TVA sur les loyers est normalement exigible à l’encaissement, sauf option pour les débits. Les déclarations sont déposées selon le régime applicable, notamment sur formulaire CA3 ou CA12. Leur périodicité ne se déduit donc pas de la seule fréquence des quittances.
Les changements qui peuvent déclencher une régularisation
Un départ de locataire, une nouvelle activité exonérée, une transformation en habitation ou une cession doivent conduire à réexaminer le dossier. Un changement d’occupant n’annule pas automatiquement l’option, mais peut modifier les conditions contractuelles et l’intérêt économique de la taxation.
Pour la TVA immobilière déduite, certaines régularisations s’apprécient sur une période de 20 ans. Une cessation d’activité taxable ou certaines cessions peuvent entraîner le reversement d’une fraction de la TVA initialement récupérée. Ce reversement n’est pas systématique : le traitement dépend de l’opération et des mécanismes applicables.
Enfin, une TVA facturée à tort peut rester due par le bailleur tout en exposant le locataire au rejet de sa déduction. À l’inverse, une taxe non collectée alors qu’elle était exigible peut entraîner rappel, intérêts et pénalités. Avant de signer, d’opter ou de dénoncer l’option, faites vérifier ensemble la qualification du local, les formalités, les factures et l’historique des déductions par votre expert-comptable ou un conseil fiscal.