Compte comptable des déchets : quand choisir 628, 611 ou 635 ?
Une facture de collecte des déchets ne se comptabilise pas comme une taxe d’enlèvement des ordures ménagères ni comme l’achat d’une benne. Pour choisir le bon compte comptable de gestion des déchets, il faut d’abord qualifier l’opération : une prestation courante peut relever du compte 628, une opération sous-traitée du compte 611 et une taxe du compte 635. Voici comment distinguer ces dépenses des investissements et des recettes de valorisation.
Choisir le compte selon l’opération, pas selon le mot « déchets »
Le Plan comptable général ne prévoit pas de compte unique pour toutes les dépenses liées aux déchets. L’imputation dépend de ce que l’entreprise achète réellement : une collecte, un traitement, une location de matériel ou une prestation intégrée à son activité. Le libellé de la facture et le contrat priment sur le secteur d’activité du fournisseur.
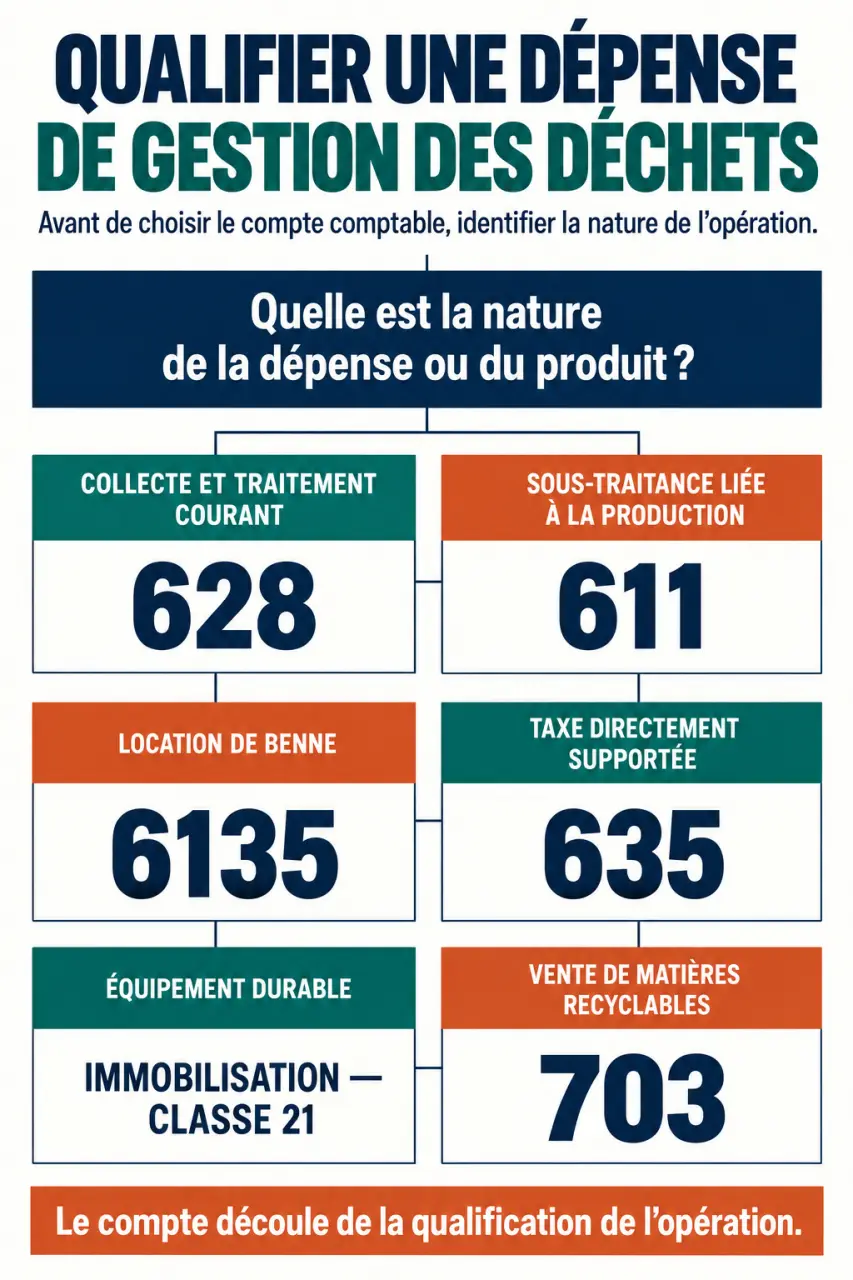
| Nature de l’opération | Compte à envisager | Point de vigilance |
|---|---|---|
| Collecte et traitement courants des déchets de l’entreprise | 628, avec une subdivision dédiée, par exemple 6288 | Vérifier qu’il s’agit bien d’un service extérieur non classé ailleurs |
| Opération confiée à un sous-traitant | 611 — Sous-traitance générale | Analyser son lien avec la prestation ou la production de l’entreprise |
| Location d’une benne ou d’un compacteur | 6135 — Locations mobilières | Distinguer la location de la collecte lorsque les prestations sont séparées |
| Taxe d’enlèvement des ordures ménagères supportée directement | 635, dans une subdivision adaptée aux impôts locaux | Ne pas la confondre avec une redevance pour service rendu |
| Achat d’un équipement durable de gestion des déchets | Compte d’immobilisation adapté, généralement en classe 21 | Examiner les critères d’immobilisation |
Ce tableau sert de repère, mais ne détermine pas automatiquement l’imputation. Le plan de comptes interne peut prévoir des subdivisions plus précises. Une entreprise peut créer un sous-compte dédié à la collecte des déchets, à condition de respecter la logique du compte principal et d’appliquer une méthode cohérente.
Départager les comptes 628 et 611 pour les prestations
Le compte 628 pour un service courant de collecte
Lorsqu’un prestataire enlève les déchets produits par des bureaux, un commerce ou un atelier, un sous-compte du 628 — Divers peut convenir si aucune rubrique plus précise ne correspond à la dépense. Le compte 6288 est souvent utilisé comme subdivision pour ces services extérieurs divers. Un libellé explicite, comme « Collecte et traitement des déchets », facilite le suivi.
Cette imputation permet d’isoler la dépense sans l’assimiler à de l’entretien ou à une taxe. Toutefois, si le contrat porte surtout sur le nettoyage des locaux et que l’évacuation des déchets reste accessoire, les comptes d’entretien peuvent être plus représentatifs. Il faut retenir la prestation principale plutôt que de découper artificiellement chaque intervention du prestataire.
Le compte 611 lorsque l’entreprise sous-traite une opération
Le compte 611 peut être envisagé lorsque l’entreprise confie à un tiers une opération liée à son processus de production ou à sa prestation. Par exemple, une entreprise spécialisée dans la gestion des déchets peut sous-traiter une phase de traitement. Cette situation diffère de celle d’un cabinet qui fait simplement vider ses conteneurs.
Faire appel à un prestataire extérieur ne justifie pas, à lui seul, le compte 611. Pour choisir l’imputation, rapprochez le contrat de l’activité réellement exercée. En cas d’enjeu significatif ou de prestation mixte, demandez l’avis de votre expert-comptable, puis appliquez la même méthode aux opérations comparables.
Enregistrer la facture et traiter la TVA correctement
Prenons une facture de collecte de déchets non dangereux de 300 € HT, à laquelle s’ajoutent, dans cet exemple, 60 € de TVA, soit 360 € TTC. Si la prestation relève du compte 6288 et que la TVA est intégralement déductible, l’écriture est la suivante :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6288 | Collecte et traitement des déchets | 300 € | |
| 44566 | TVA déductible sur autres biens et services | 60 € | |
| 401 | Fournisseur | 360 € |
Au paiement, le compte 401 est débité de 360 € et le compte 512 — Banque est crédité du même montant. Si l’entreprise ne peut pas déduire la TVA, la part non récupérable est intégrée au coût de la charge.
Le taux de cet exemple n’est pas universel. Le régime de TVA dépend de l’opération facturée, et certaines prestations de gestion des déchets peuvent relever de dispositions particulières. Avant d’appliquer un taux par habitude, vérifiez la facture, la nature des déchets et les conditions applicables.
La charge doit aussi être rattachée au bon exercice. Une collecte réalisée avant la clôture mais pas encore facturée peut nécessiter la comptabilisation d’une facture non parvenue. À l’inverse, un abonnement payé d’avance et couvrant l’exercice suivant peut donner lieu à une charge constatée d’avance.
Isoler les taxes, les équipements et les recettes de valorisation
Taxe, redevance et charges locatives : trois situations différentes
Lorsque l’entreprise supporte directement la taxe d’enlèvement des ordures ménagères en tant que redevable, elle relève d’une logique fiscale et s’enregistre dans un compte 635 adapté. Une redevance qui rémunère un service de collecte n’est pas un impôt du seul fait qu’elle est demandée par une collectivité : elle ne se comptabilise donc pas automatiquement de la même manière.
Si un bailleur récupère la taxe auprès de son locataire, il faut examiner le décompte et les stipulations du bail. La somme relève généralement des charges locatives, notamment du compte 614, plutôt que d’une taxe directement due par le locataire. Conservez le justificatif qui détaille la somme refacturée.
Un équipement acheté n’est pas une facture de collecte
L’achat d’un compacteur ou d’une installation de tri destinée à servir durablement peut constituer une immobilisation, amortie selon sa durée d’utilisation. Une benne louée relève, elle, d’une charge de location. Si une facture combine location, rotations et traitement, distinguez les composantes lorsqu’elles sont identifiables et significatives.
La vente de matières recyclables constitue un produit
Lorsque l’entreprise vend des chutes, des rebuts ou d’autres matières résiduelles, la recette ne doit pas être automatiquement déduite de la charge de collecte. Le compte 703 — Ventes de produits résiduels peut convenir selon la nature des biens vendus et l’activité de l’entreprise. Certaines ventes de déchets et de matières de récupération relèvent d’un mécanisme d’autoliquidation de TVA : leur traitement doit être vérifié séparément.
Organiser un suivi utile au-delà de l’écriture comptable
Pour sécuriser les imputations, formalisez une règle simple qui précise les comptes retenus, les prestations concernées, le traitement des locations et la gestion des taxes. Joignez aux factures les contrats et, lorsqu’ils sont requis, les documents de suivi des déchets. Ces pièces permettent de comprendre la dépense et de justifier son traitement.
Une hausse du coût de collecte ne signifie pas forcément que l’entreprise produit davantage de déchets. Elle peut être due à des passages trop fréquents, à des contenants mal remplis ou à une évolution tarifaire. Comparer les montants comptables aux tonnages, aux rotations et aux sites concernés aide à distinguer un problème de prix d’un problème de tri.
Le bon réflexe reste de qualifier l’opération avant de choisir le numéro de compte. Un sous-compte stable et clairement documenté est plus utile qu’une rubrique « déchets » qui mélange prestations, fiscalité, matériel et recettes.