Devenir investisseur : protéger son budget avant de chercher du rendement
Pour devenir investisseur, commencez par identifier l’argent dont vous n’aurez pas besoin prochainement, puis choisissez des placements adaptés à vos objectifs et au risque que vous pouvez supporter. Un capital important n’est pas indispensable : la régularité, les frais et la cohérence de vos décisions comptent davantage que la recherche du placement miracle.
Délimiter ce que vous pouvez investir sans fragiliser votre quotidien
Investir consiste à engager de l’argent dans un actif avec l’espoir d’en tirer des revenus ou une plus-value. Vous pouvez le faire en tant que particulier, sans en faire votre métier. À la différence de l’épargne de précaution, cet argent peut subir une baisse de valeur ou devenir difficile à récupérer. La spéculation, elle, cherche surtout à profiter des variations de prix, souvent à court terme.
Conserver une réserve et examiner ses dettes
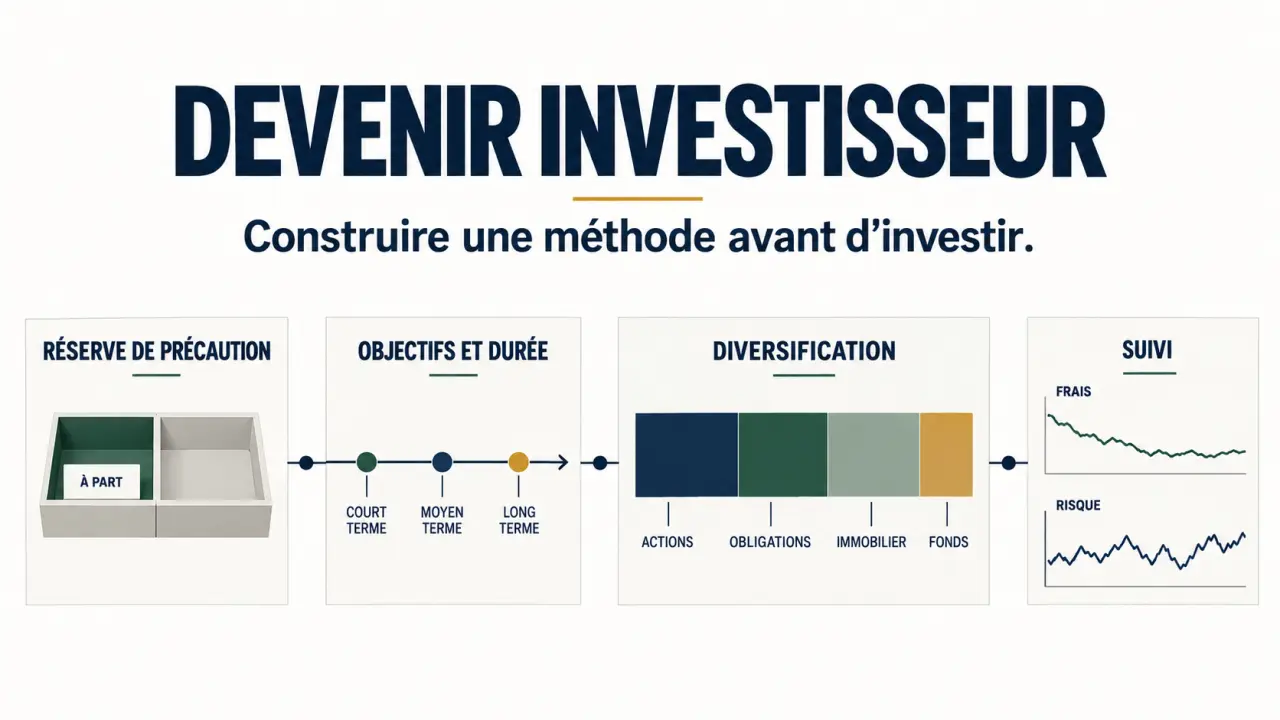
Avant tout placement risqué, gardez une réserve disponible pour les dépenses imprévues. Son montant dépend de vos charges, de la stabilité de vos revenus et des personnes à votre charge. Les livrets réglementés permettent de conserver une épargne accessible avec un capital garanti. Examinez aussi vos crédits : rembourser une dette coûteuse peut être plus pertinent que rechercher un rendement incertain.
Le montant investissable correspond au surplus restant après les dépenses courantes, les échéances et l’épargne destinée aux projets proches. Quelques dizaines d’euros peuvent suffire pour certains placements boursiers. Certaines assurances-vie sont accessibles dès 300 €, selon le contrat. Le seuil d’entrée ne doit toutefois jamais dicter votre choix.
Séparer les projets pour éviter l’effet de ciseau
Imaginez un effet de ciseau : vos dépenses augmentent au moment où votre portefeuille baisse. Si votre réserve et vos investissements sont mélangés, vous risquez de vendre à perte pour payer une réparation ou une facture. Séparez donc clairement les sommes par usage, sur des comptes distincts ou dans votre suivi : imprévus, projets proches, patrimoine à long terme. Cette frontière protège surtout votre liberté de ne pas vendre au mauvais moment.
Traduire ses objectifs en durée et en risque acceptable
« Faire fructifier mon argent » ne suffit pas pour construire une stratégie. Précisez plutôt le projet, son échéance et le capital recherché : constituer un apport immobilier, financer une reconversion ou préparer la retraite. L’argent destiné à un achat proche ne doit pas être exposé comme une somme que vous pouvez laisser investie durablement.
Deux questions permettent d’évaluer votre profil : quelle perte pouvez-vous financièrement supporter, et quelle baisse pouvez-vous psychologiquement accepter ? Une personne disposant de revenus stables peut malgré tout vivre très mal les fluctuations boursières. À l’inverse, aimer le risque ne rend pas supportable une perte sur de l’argent indispensable.
Comprendre ce que le temps apporte réellement
L’inflation réduit le pouvoir d’achat d’une somme dont la rémunération ne suit pas la hausse des prix. Investir peut aider à rechercher une croissance du patrimoine, sans garantir de battre l’inflation. Un rendement potentiel plus élevé implique généralement davantage de risque, de contraintes ou d’incertitude.
Le réinvestissement des gains permet une capitalisation : les gains peuvent produire à leur tour des gains. Une simulation de 200 € par mois à 5 % par an aboutit à environ 79 000 € après 20 ans et 164 000 € après 30 ans, selon les conventions de calcul. Ce scénario théorique ne constitue pas une promesse : les marchés ne progressent pas régulièrement et les frais comme la fiscalité réduisent le résultat net.
Choisir des actifs pour leur rôle, pas pour leur popularité
Un portefeuille se construit en combinant des placements utiles à votre situation, plutôt qu’en accumulant des produits. Comparez leur potentiel, leur risque de perte et leur liquidité, c’est-à-dire la possibilité de récupérer votre argent rapidement sans forte décote.
Règlement général de l’AMF applicable en 2026, Consultez la version officielle du règlement général de l’Autorité des marchés financiers et ses documents pédagogiques associés.
| Placement | Fonction possible | Vigilance principale |
|---|---|---|
| Actions | Participer à la croissance d’entreprises, percevoir éventuellement des dividendes | Fluctuations importantes et perte possible du capital |
| Obligations | Prêter à un État ou une entreprise contre une rémunération prévue | Défaillance de l’émetteur et sensibilité aux taux |
| Immobilier direct ou SCPI | Rechercher des revenus locatifs et une valorisation | Vacance, charges, frais et revente parfois lente |
| Fonds et ETF | Accéder à un ensemble de titres avec un seul support | Risque dépendant des actifs détenus et frais à examiner |
Un ETF est un fonds coté qui cherche généralement à suivre un indice. Un ETF largement diversifié peut simplifier l’accès aux marchés, mais un fonds concentré sur un secteur reste concentré. Détenir plusieurs ETF ne diversifie pas forcément davantage s’ils possèdent les mêmes entreprises. La diversification réduit certains risques sans supprimer le risque de perte.
L’immobilier demande aussi un calcul net : financement, entretien, fiscalité et périodes sans locataire. La gestion locative déléguée peut représenter 3 à 12 % des loyers hors charges. Des SCPI sont accessibles dès environ 1 000 €, selon le produit, mais leurs revenus et leur capital ne sont pas garantis.
Les entreprises non cotées et les cryptoactifs présentent des risques élevés, notamment de perte totale ou d’illiquidité. Ils ne sont pas nécessaires pour débuter. Mieux vaut comprendre quelques supports simples que multiplier les placements difficiles à évaluer.
Choisir l’enveloppe et vérifier tous les frais avant d’acheter
L’actif est ce dans quoi vous investissez ; l’enveloppe est le cadre qui le contient. Elle détermine notamment les supports accessibles, les modalités de retrait et la fiscalité. Les règles ci-dessous concernent principalement un résident fiscal français et doivent être vérifiées selon sa situation.
- PEA : adapté à certains investissements en actions et ETF éligibles, avec un régime fiscal favorable sous conditions, notamment de durée.
- Assurance-vie : permet de combiner fonds en euros et unités de compte. Ces dernières ne garantissent pas le capital ; les garanties du fonds en euros dépendent du contrat.
- Compte-titres ordinaire : offre un univers d’investissement large, avec une fiscalité sur les revenus et plus-values selon les règles applicables.
- PER : destiné à la retraite, avec une épargne généralement bloquée jusque-là, sauf cas de déblocage prévus. L’intérêt fiscal à l’entrée doit être comparé à la fiscalité de sortie.
Comparez les frais de versement, de transaction, de garde, de gestion et ceux des supports. Demandez leur coût total en euros pour votre montant et votre fréquence d’investissement. Un petit ordre peut devenir peu intéressant si les frais fixes absorbent une part importante du versement.
Installer une routine qui résiste aux baisses et aux mauvaises sollicitations
Votre premier achat doit découler d’une règle écrite, pas d’une actualité enthousiaste. Les versements programmés répartissent les points d’entrée et limitent la tentation de deviner le meilleur moment. Ils ne garantissent toutefois ni bénéfice ni protection contre une baisse durable.
- Fixez un montant régulier compatible avec votre budget.
- Lisez le document d’informations clés : risques, frais et durée recommandée.
- Vérifiez l’identité du prestataire et ses autorisations dans les registres officiels pertinents.
- Notez vos versements, vos frais et la répartition de vos placements dans un tableau.
- Réexaminez votre stratégie périodiquement ou lorsque votre situation change.
Méfiez-vous des rendements élevés présentés comme garantis, des offres urgentes et des sollicitations sur messagerie privée. Consultez les alertes de l’Autorité des marchés financiers ; l’absence d’un acteur sur une liste noire ne prouve pas sa fiabilité.
Un conseiller peut être utile pour une situation patrimoniale complexe. Demandez son statut, sa rémunération et ses éventuels liens commerciaux. L’objectif reste de pouvoir expliquer chaque placement simplement : pourquoi vous le détenez, ce qu’il coûte et dans quelles conditions vous pourriez récupérer votre argent.