SICAV et FCP : la différence juridique compte moins que les risques et les frais
Les SICAV et FCP permettent d’investir dans un portefeuille de titres géré par des professionnels, sans sélectionner soi-même chaque action ou obligation. Leur principale différence est juridique : avec une SICAV, vous êtes actionnaire ; avec un FCP, vous détenez des parts d’une copropriété. Pour votre épargne, le choix dépend surtout des actifs achetés par le fonds, du risque accepté, des frais et de l’enveloppe de détention.
SICAV ou FCP : ce que vous possédez réellement
La SICAV, société d’investissement à capital variable, est une société dotée de la personnalité morale. En achetant ses actions, vous devenez actionnaire et disposez notamment de droits de vote en assemblée générale. Cela ne signifie pas que vous décidez des achats et ventes du portefeuille : la gestion reste assurée par des professionnels.
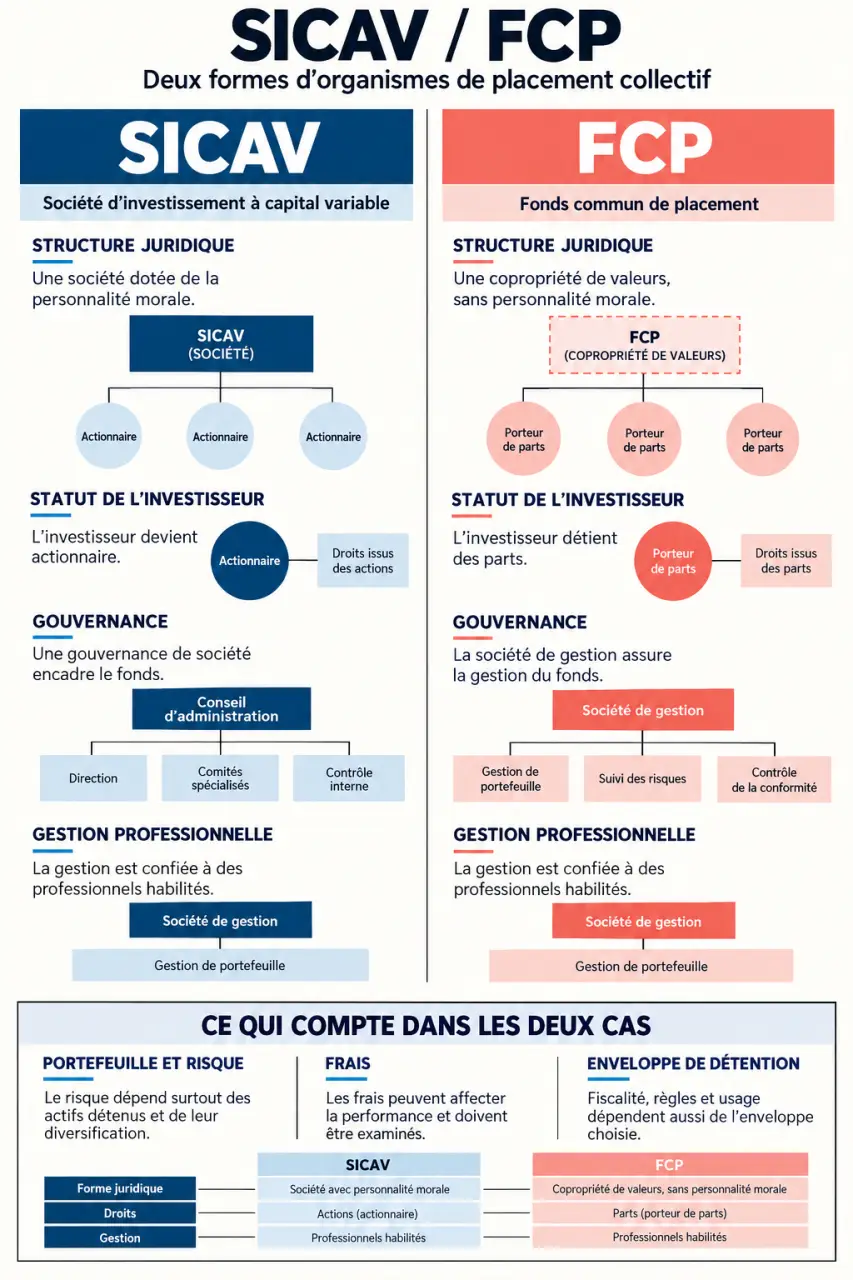
Le FCP, fonds commun de placement, est une copropriété de valeurs mobilières, sans personnalité morale. Vous êtes porteur de parts, et non actionnaire. Une société de gestion prend les décisions d’investissement dans le cadre défini par le règlement du fonds.
SICAV et FCP sont deux formes courantes d’OPCVM, les organismes de placement collectif en valeurs mobilières. Attention toutefois : ces formes juridiques existent aussi parmi les fonds d’investissement alternatifs. Le seul sigle « FCP » ne suffit donc pas à identifier un OPCVM ; un FCPR, par exemple, relève d’un autre cadre.
| Critère | SICAV | FCP |
|---|---|---|
| Structure juridique | Société | Copropriété de valeurs mobilières |
| Statut de l’investisseur | Actionnaire | Porteur de parts |
| Gouvernance | Droits de vote en assemblée générale | Pas de droits d’actionnaire ; gestion selon le règlement |
| Gestion du portefeuille | Professionnelle | Par une société de gestion |
| Risque et frais | Selon le fonds et la catégorie d’actions | Selon le fonds et la catégorie de parts |
| Fiscalité du particulier | Dépend surtout de l’enveloppe | Dépend surtout de l’enveloppe |
Le contenu du portefeuille détermine le risque
L’argent des souscripteurs est mis en commun pour acheter des titres selon une stratégie annoncée. Une mise initiale parfois modeste donne ainsi accès à plusieurs entreprises, secteurs ou marchés. Cette diversification réduit la dépendance à un seul émetteur, mais elle ne protège pas d’une baisse générale des marchés.
Comprendre le Document d’informations clés des placements, La référence officielle de l’AMF pour comprendre la stratégie, les performances et les risques des OPCVM, SICAV et FCP.
Actions, obligations ou monétaire : des usages différents
Un fonds actions subit les fluctuations des entreprises et des marchés boursiers. Un fonds obligataire est notamment exposé aux variations des taux d’intérêt et au risque de défaut des emprunteurs. Un fonds monétaire vise généralement des placements de courte échéance, avec des fluctuations souvent plus limitées, sans être pour autant assimilable à un livret garanti. Les fonds diversifiés combinent plusieurs catégories d’actifs.
Pensez votre épargne comme une palette : acheter plusieurs fonds portant des noms différents ne crée pas forcément des couleurs nouvelles. Deux fonds peuvent détenir les mêmes grandes entreprises et réagir aux mêmes événements. Pour diversifier réellement, comparez leurs principales positions, leurs zones géographiques, leurs devises et leurs secteurs. Le nombre de lignes dans votre compte importe moins que la complémentarité des expositions.
Un horizon adapté plutôt qu’une durée universelle
Pour un fonds actions, une perspective de 5 ans ou plus est généralement cohérente avec les fluctuations possibles, sans garantir de gain à l’arrivée. Certains fonds obligataires ou diversifiés peuvent afficher une durée recommandée de 3 à 4 ans. Des fonds monétaires peuvent répondre à des besoins de quelques jours à quelques mois, selon leurs caractéristiques et leurs frais.
Ces repères ne remplacent jamais la durée recommandée du fonds choisi. Une dépense prochaine et indispensable ne devrait pas dépendre d’une revente en période défavorable. Conservez d’abord une épargne de précaution disponible et sécurisée : accepter une durée longue n’efface pas le risque de perte en capital.
Les frais peuvent départager deux fonds comparables
Aucune règle ne rend systématiquement une SICAV moins chère qu’un FCP, ou inversement. Les coûts dépendent de la stratégie, du distributeur et de la catégorie de parts ou d’actions accessible. Comparez donc des fonds répondant au même besoin, avec un niveau de risque proche.
- Frais d’entrée ou de souscription : ils diminuent le montant effectivement investi lorsqu’ils sont appliqués.
- Frais courants : prélevés au sein du fonds, ils réduisent sa performance et sont généralement déjà intégrés à la valeur liquidative publiée.
- Commission de surperformance : elle peut s’ajouter selon des conditions définies dans la documentation.
- Frais de sortie et de détention : vérifiez les éventuels frais de rachat, droits de garde ou frais de l’enveloppe.
En assurance-vie, les frais de gestion du contrat peuvent notamment s’ajouter à ceux des unités de compte. Demandez une présentation du coût total, et pas seulement des frais d’entrée. Une différence récurrente de frais pèse sur le résultat au fil des années, même lorsqu’elle paraît faible au départ.
La performance passée doit aussi être lue avec prudence : elle ne préjuge pas de la performance future. Vérifiez la période observée, les risques pris et les frais déjà déduits avant de comparer deux résultats.
Compte-titres, PEA ou assurance-vie : la fiscalité suit l’enveloppe
La distinction entre SICAV et FCP n’entraîne pas, à elle seule, une fiscalité radicalement différente pour un particulier résident fiscal français. Le cadre de détention et les opérations réalisées sont déterminants. L’accès à chaque fonds dépend toutefois de son éligibilité et de l’offre du distributeur.
Le compte-titres ordinaire pour un choix étendu
Le compte-titres permet de détenir une large gamme de fonds. Dans le régime général, les distributions imposables et les plus-values réalisées relèvent du prélèvement forfaitaire unique de 30 %, composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux. Une option globale pour le barème progressif est possible ; son intérêt dépend de votre situation fiscale. La simple hausse d’un fonds non vendu ne déclenche pas, en elle-même, l’imposition d’une plus-value.
Le PEA et l’assurance-vie sous conditions
Le plan d’épargne en actions n’accueille que les fonds éligibles. Après cinq ans, ses gains bénéficient en principe d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. L’ancienneté du plan et les conditions de retrait doivent être prises en compte.
En assurance-vie, les fonds sont accessibles comme unités de compte si le contrat les référence. Les arbitrages internes ne déclenchent généralement pas d’imposition immédiate ; la fiscalité intervient lors d’un rachat, sur la part de gains comprise dans celui-ci. Elle dépend notamment de l’ancienneté du contrat et des versements. Le capital investi en unités de compte n’est pas garanti.
Avant de souscrire, vérifier le fonds et les conditions de sortie
La souscription se fait auprès d’une banque, d’un courtier ou d’un assureur, en ligne ou avec un conseiller. Des versements ponctuels ou réguliers sont souvent possibles, sous réserve des minimums prévus. Les versements réguliers répartissent les dates d’achat ; ils ne garantissent ni bénéfice ni protection contre les baisses.
Consultez le document d’informations clés, ou DIC, qui a remplacé le DICI pour les produits destinés aux particuliers concernés. Il présente notamment les risques, la durée recommandée, les scénarios de performance et les coûts. Le prospectus apporte des précisions complémentaires sur la stratégie et le fonctionnement.
- Vérifiez l’identité exacte du fonds, son code ISIN et sa catégorie de parts.
- Comparez sa stratégie avec votre objectif et votre capacité à supporter une perte.
- Contrôlez les coûts du fonds et ceux de l’enveloppe.
- Lisez les modalités de souscription et de rachat : heure limite, fréquence de valorisation et délai de règlement.
Les achats et rachats s’effectuent selon une valeur liquidative, calculée à partir de l’actif net rapporté au nombre de parts ou d’actions. Le prix applicable n’est donc pas nécessairement connu au moment de l’ordre. Des restrictions temporaires de rachat peuvent aussi exister en situation exceptionnelle. Le bon choix n’est finalement pas un sigle : c’est un fonds compréhensible, adapté à votre projet et dont vous acceptez les contraintes.