Comptable et fiscaliste : qui choisir pour vos déclarations, vos arbitrages et un contrôle ?
Un comptable organise et fiabilise les comptes ; un fiscaliste analyse les règles d’imposition et leurs conséquences. Un même professionnel peut réunir ces compétences, mais l’appellation « comptable fiscaliste » ne suffit pas à établir son statut ni ses droits d’intervention. Pour choisir le bon interlocuteur, il faut regarder ses qualifications, votre besoin et le périmètre de sa mission. Les repères qui suivent concernent la France, les professions étant réglementées différemment selon les pays.
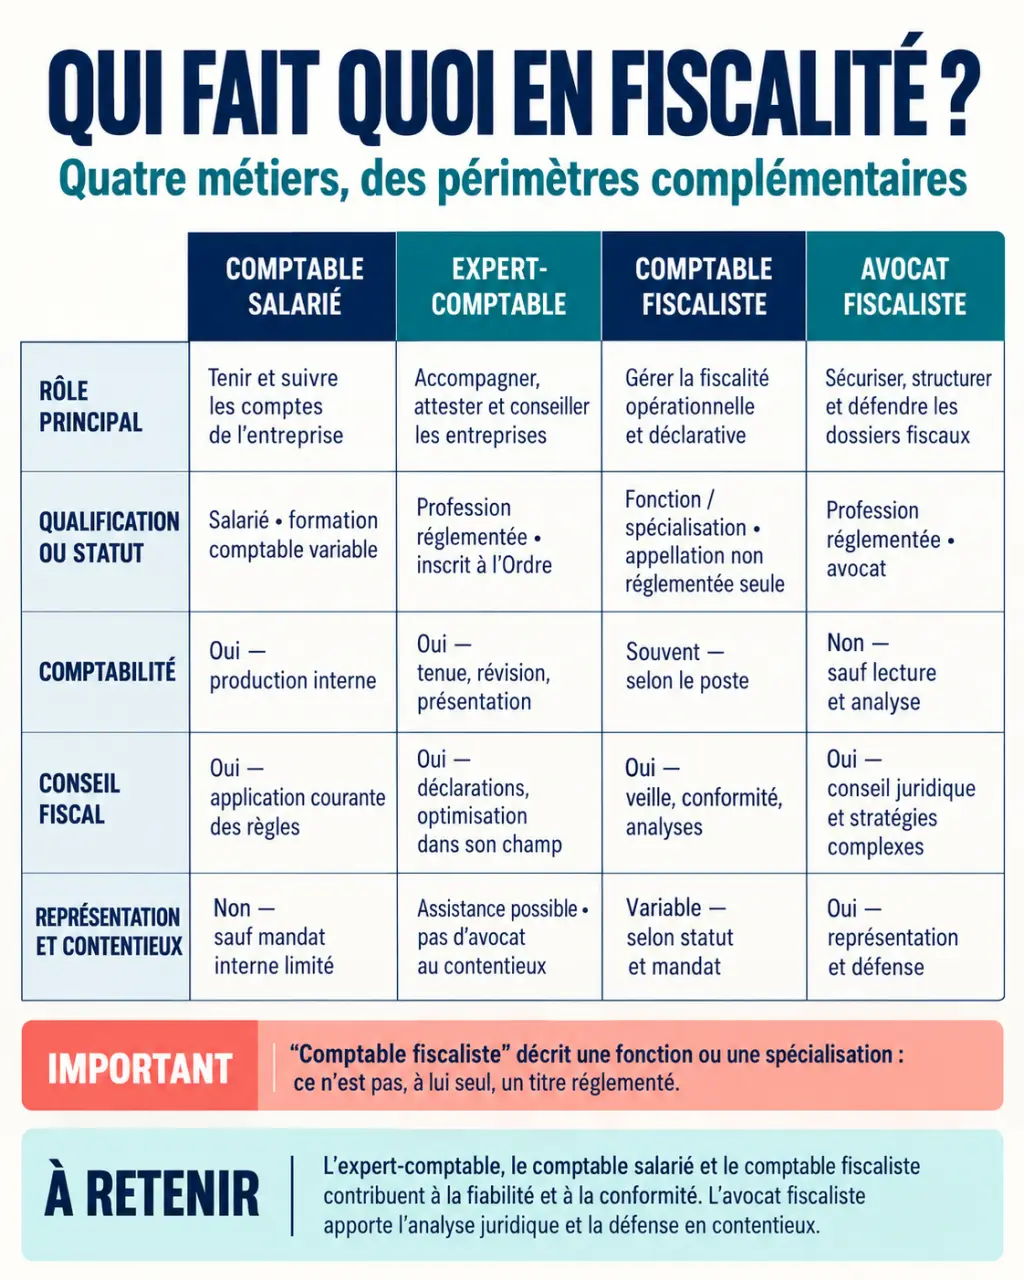
Comptable et fiscaliste : des compétences complémentaires, des statuts distincts
La comptabilité retrace les opérations de l’entreprise : factures, encaissements, dépenses, dettes et patrimoine. La fiscalité s’appuie sur ces informations pour déterminer les impôts dus. Le résultat comptable n’est pas nécessairement le résultat fiscal : certaines charges doivent être réintégrées, tandis que des déductions peuvent s’appliquer.
Testez vos connaissances sur le comptable fiscaliste
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score.
Un comptable fiscaliste combine donc une compréhension des comptes et une pratique approfondie du droit fiscal. Il peut être salarié d’une entreprise ou travailler en cabinet. Cette désignation décrit une compétence ; elle ne remplace pas le titre réglementé d’expert-comptable ou celui d’avocat.
| Professionnel | Rôle principal | Point à vérifier |
|---|---|---|
| Comptable salarié | Tenue des comptes, rapprochements, préparation des déclarations selon ses fonctions. | Son niveau d’autonomie et sa compétence fiscale. |
| Expert-comptable | Suivi, révision et présentation des comptes ; conseil fiscal dans le cadre autorisé. | Son inscription à l’Ordre des experts-comptables. |
| Comptable fiscaliste | Articulation entre données comptables, déclarations et analyse fiscale. | Son statut réel, ses qualifications et ses limites d’intervention. |
| Avocat fiscaliste | Conseil juridique fiscal, défense et contentieux. | Son inscription au barreau et son expérience du dossier concerné. |
En France, exercer habituellement pour des tiers les travaux comptables réservés à la profession suppose d’être habilité. De même, le conseil juridique fiscal obéit à un cadre légal. Pour un litige complexe, l’expert-comptable et l’avocat fiscaliste peuvent intervenir ensemble : le premier explique les comptes, le second construit la défense juridique.
Des comptes fiables aux décisions fiscales documentées
Déclarer correctement, sans perdre de vue la trésorerie
Selon sa lettre de mission, le professionnel prépare ou vérifie les déclarations de TVA, d’impôt sur les sociétés (IS), les éléments nécessaires à l’impôt sur le revenu (IR), ainsi que la CFE et, lorsqu’elle est applicable, la CVAE. Il rapproche les déclarations des comptes et organise les échéances pour éviter les oublis ou les décaissements mal anticipés.
Les documents dépendent du régime : formulaires 2050 à 2059 au réel normal, tableaux de la série 2033 au réel simplifié, déclaration de TVA CA3 ou CA12 selon la situation. La télétransmission EDI facilite les échanges, mais ne dispense pas de vérifier les montants ni de conserver les justificatifs.
Comparer les options plutôt que promettre une économie
Le conseil peut porter sur le choix entre IR et IS, les charges déductibles, les provisions, les crédits d’impôt ou l’utilisation des déficits. L’arbitrage entre rémunération et dividendes nécessite aussi d’intégrer les cotisations sociales, la protection du dirigeant et les besoins financiers de l’entreprise. Une simulation pertinente explicite ses hypothèses et les conditions d’éligibilité aux dispositifs retenus.
Le bon horizon de décision dépasse la prochaine déclaration. Pour une SCI, par exemple, une option apparemment favorable pendant la location peut modifier sensiblement la fiscalité lors de la revente. Demandez une comparaison à plusieurs étapes : exploitation, distribution des revenus, cession et transmission. Cette lecture dans le temps évite de confondre économie immédiate et avantage durable.
L’optimisation légale ne consiste jamais à dissimuler une recette ou à inventer une charge. Une recommandation sérieuse repose sur une opération réelle, des justificatifs et une analyse du risque, notamment d’abus de droit.
Les moments où une consultation devient utile
Un accompagnement spécialisé n’est pas nécessaire pour chaque opération courante. Il devient particulièrement utile lorsqu’une décision change durablement votre imposition ou lorsque vos obligations évoluent.
- Création d’entreprise : comparer statut juridique, régime fiscal, TVA et modalités de rémunération avant l’immatriculation.
- Micro-entreprise en développement : surveiller les seuils et préparer un éventuel passage au réel ou à la TVA.
- Investissement immobilier ou SCI : examiner les revenus locatifs, les travaux, le financement et la fiscalité de sortie.
- Activité internationale : vérifier la TVA, les conventions fiscales, le risque d’établissement stable et la double imposition.
- Cession ou transmission : anticiper les plus-values et les conditions des éventuels dispositifs d’allégement.
Un particulier peut également consulter pour des revenus étrangers, une opération patrimoniale ou une déclaration complexe. Il doit toutefois rechercher un professionnel habitué à la fiscalité personnelle : une expertise en TVA d’entreprise ne garantit pas une maîtrise des successions internationales.
Avant une consultation, rassemblez vos dernières déclarations, vos comptes si vous exercez une activité, les contrats concernés et une description de votre projet. Précisez votre objectif : sécuriser une obligation, comparer deux options ou comprendre un risque. Cette préparation permet une réponse mieux ciblée.
En cas de contrôle fiscal, organiser les preuves et la réponse
À réception d’un avis de contrôle, le premier réflexe est de transmettre le document au professionnel chargé du dossier. Celui-ci vérifie la cohérence entre comptabilité et déclarations, rassemble les pièces demandées et prépare les explications. Son assistance ou sa représentation doit être prévue dans le cadre de sa mission et, si nécessaire, par un mandat.
Une proposition de rectification appelle une analyse précise des motifs, des montants et des délais. Le délai de réponse est généralement de 30 jours dans la procédure contradictoire, avec une possibilité de prorogation sous conditions. Il faut lire les indications du courrier et ne pas attendre la fin du délai pour demander conseil.
Lorsque le désaccord porte sur une interprétation juridique complexe, des pénalités importantes ou un contentieux, l’intervention d’un avocat fiscaliste est particulièrement pertinente. Aucun intervenant ne peut garantir l’absence de rectification. Sa valeur tient à la solidité des explications, au respect de la procédure et à la qualité des justificatifs présentés.
Choisir un professionnel et comparer le coût réel
Qualifications, expérience et responsabilité
Vérifiez l’inscription à l’Ordre lorsque le prestataire intervient comme expert-comptable, puis interrogez-le sur des situations comparables à la vôtre. Les parcours peuvent associer DCG, DSCG, diplôme d’expertise comptable ou master en droit fiscal. Un diplôme ne remplace toutefois ni l’expérience du sujet ni les habilitations requises.
Demandez qui suit effectivement votre dossier, comment les échanges sont sécurisés et quelles garanties de responsabilité professionnelle s’appliquent. Pour une personne intéressée par ce métier, Numbr indique des rémunérations de 35 000 à 50 000 € brut par an en début de carrière et de 60 000 à 80 000 € avec expérience : ces fourchettes ne constituent pas un barème universel.
Un devis doit décrire ce que vous achetez
Les honoraires dépendent du volume d’opérations, du régime fiscal, de la qualité des pièces et de la complexité du conseil. La tenue courante peut être facturée au forfait, tandis qu’une consultation, une restructuration ou un contrôle font souvent l’objet d’une mission distincte. L’Expert-Comptable.com annonce un prix de départ de 39 € HT par mois : un tarif d’appel ne permet pas, seul, d’évaluer un accompagnement fiscal spécialisé.
Avant de signer, exigez une lettre de mission précisant les déclarations incluses, les consultations couvertes, les suppléments, les responsabilités respectives et les conditions de résiliation. Pour comparer deux devis, transmettez le même dossier et demandez les mêmes livrables. Le bon choix est un périmètre adapté et explicite, pas simplement la mensualité la plus basse.