Comptable pour TPE : le forfait le moins cher peut laisser le bilan à votre charge
Une TPE n’est généralement pas obligée de recourir à un expert-comptable. Elle doit toutefois respecter les obligations correspondant à sa forme juridique, à son activité et à son régime fiscal. Le bon accompagnement dépend donc moins de la taille de l’entreprise que du travail à réaliser : enregistrer les opérations, déclarer la TVA, établir les comptes ou gérer la paie. Avant de comparer les prix, vérifiez surtout ce que vous souhaitez déléguer et ce que le forfait comprend réellement.
Partir de vos obligations, pas d’un forfait standard
Le terme « TPE » ne désigne pas un régime comptable. Un consultant en micro-entreprise, un artisan au réel et une société commerciale n’ont pas les mêmes contraintes. La première étape consiste à identifier votre situation exacte, sans confondre régime d’imposition des bénéfices et régime de TVA.
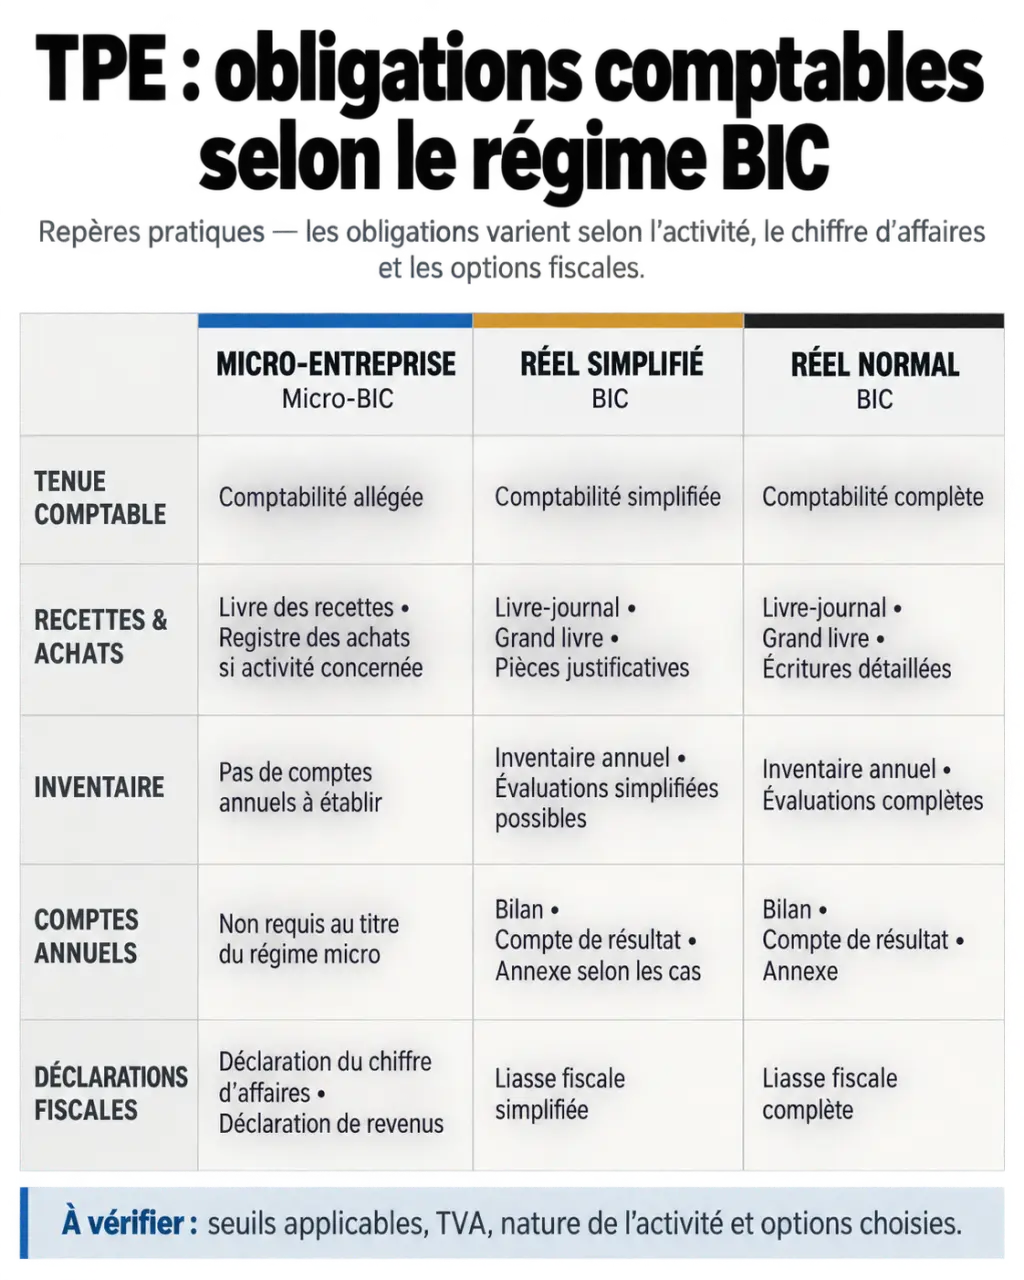
| Situation | Tenue comptable | Travaux à anticiper |
|---|---|---|
| Micro-entreprise | Livre des recettes chronologique et registre des achats pour certaines activités | Facturation, justificatifs, déclarations de chiffre d’affaires et TVA si applicable |
| Réel simplifié en BIC | Comptabilité avec allègements possibles, dont une tenue en trésorerie sous conditions | Inventaire, régularisations de clôture, comptes annuels et déclarations fiscales |
| Réel normal en BIC | Comptabilité d’engagement : créances et dettes enregistrées sans attendre leur règlement | Inventaire, comptes annuels et déclarations fiscales adaptées |
Les professionnels relevant des bénéfices non commerciaux suivent des règles distinctes : au régime de la déclaration contrôlée, la comptabilité repose en principe sur les recettes encaissées et les dépenses payées. Le tableau ne remplace donc pas la vérification de votre catégorie fiscale.
Au réel, les comptes annuels comprennent un bilan, un compte de résultat et, selon les obligations applicables, une annexe. Des présentations simplifiées ou des dispenses existent sous conditions. Les sociétés concernées doivent déposer leurs comptes au greffe ; certaines peuvent demander la confidentialité de tout ou partie des documents déposés.
Enfin, les pièces et documents comptables doivent être conservés pendant 10 ans. Une synchronisation bancaire ne dispense ni de conserver les factures ni de respecter les règles de facturation.
Choisir entre autonomie, partage des tâches et délégation
Faire sa comptabilité soi-même reste possible, à condition de disposer du temps, des compétences et des outils nécessaires. En revanche, lorsqu’une entreprise confie habituellement sa comptabilité à un prestataire externe, elle doit s’assurer qu’il est habilité à exercer cette activité. Vérifiez notamment l’inscription du professionnel à l’Ordre des experts-comptables.
L’autonomie convient aux situations réellement simples
Une micro-entreprise sans salarié, avec peu de dépenses et des encaissements faciles à suivre, peut souvent gérer seule ses obligations courantes. Un rendez-vous ponctuel reste utile pour examiner un changement de régime, l’arrivée de la TVA ou un projet d’investissement. L’autonomie devient moins confortable lorsque les opérations se multiplient ou que les échéances sont mal maîtrisées.
La délégation doit répondre à une difficulté précise
Stocks, salariés, ventes à l’étranger, financement ou passage en société justifient un accompagnement plus structuré. Une formule partagée peut suffire : vous émettez les factures et transmettez les justificatifs ; le cabinet contrôle les écritures, prépare les déclarations et réalise la clôture. Cette répartition doit être écrite pour éviter qu’une tâche soit oubliée par les deux parties.
Un cabinet en ligne convient si vous êtes à l’aise avec les documents numériques et les échanges à distance. Un cabinet de proximité peut faciliter les rendez-vous en personne ou le traitement de dossiers particuliers. La disponibilité de l’interlocuteur compte davantage que son adresse.
Définir les missions utiles au-delà du bilan
Un comptable pour TPE peut prendre en charge la tenue ou la révision des comptes, les déclarations fiscales, le suivi de la TVA et l’établissement des comptes annuels. La paie, les déclarations sociales, le secrétariat juridique et les prévisionnels constituent souvent des missions distinctes : ne les supposez pas inclus.
Le conseil doit lui aussi être concret. Avant un achat important, le professionnel peut examiner son traitement comptable, ses conséquences fiscales et son effet sur la trésorerie. Pour un recrutement, il peut aider à évaluer le coût global et les besoins de trésorerie associés. L’objectif n’est pas de promettre une économie systématique, mais d’éclairer la décision.
Une comptabilité utile ressemble à une feuille dont chaque nervure relie une zone au reste de l’ensemble : une facture doit pouvoir être rapprochée de son règlement, de sa catégorie de dépense et de son justificatif. Demandez au cabinet si vous pourrez retrouver facilement cette chaîne. Ce détail facilite la détection d’un doublon, l’explication d’une variation de marge et la préparation d’un contrôle.
En cas de contrôle fiscal, l’expert-comptable peut rassembler les pièces, expliquer les traitements retenus et assister l’entreprise dans les échanges, selon sa mission. Il ne garantit pas l’absence de redressement. Un dossier documenté et des anomalies corrigées rapidement restent les meilleures bases de travail.
Comparer le coût annuel plutôt que le prix d’appel
Des offres affichent un prix d’entrée à 39 € HT par mois ; d’autres annoncent des montants de 70 € ou de 250 € par mois. Ces repères ne constituent pas un barème : leur intérêt dépend du périmètre, du volume d’opérations et des conditions d’accès. Une formule réduite n’est pas directement comparable à une prise en charge comprenant clôture et conseil.
Demandez un devis annuel détaillé. Le prix varie notamment avec le nombre de factures, les comptes bancaires, les salariés, les stocks, les opérations internationales et l’état de la comptabilité à reprendre.
- Clôture : bilan, compte de résultat, annexe éventuelle et liasse fiscale sont-ils inclus ?
- Déclarations : lesquelles sont préparées et télétransmises par le cabinet ?
- Échanges : les rendez-vous et demandes de conseil sont-ils limités ?
- Suppléments : quel tarif s’applique à la paie, au juridique ou à une reprise de dossier ?
- Outils : accès au logiciel, archivage et export des données sont-ils compris ?
Comparez aussi le temps qui reste à votre charge. Une offre économique exigeant beaucoup de classement ou de saisie peut convenir ; elle devient moins intéressante si vous n’avez pas la disponibilité nécessaire.
Sécuriser le choix et organiser le premier mois
Avant de signer, exposez votre activité réelle : modes d’encaissement, achats, salariés, stocks et projets. Demandez qui suivra le dossier, comment joindre cette personne et quels délais de réponse sont prévus. Une expérience de votre secteur peut être déterminante, notamment pour le commerce, le bâtiment ou les activités internationales.
La lettre de mission doit préciser les prestations, les responsabilités, les honoraires et les conditions de résiliation. Vérifiez également les modalités de restitution des documents et d’export des données si vous changez de cabinet.
Pour démarrer, préparez vos documents d’immatriculation, votre situation fiscale, les comptes précédents si vous en avez, les relevés bancaires, les factures d’achat et de vente, les contrats de prêt et les éléments de paie. Convenez ensuite d’un rythme de transmission et d’une procédure pour les pièces manquantes.
Le bon choix est celui qui rend la gestion plus lisible : vous savez ce que vous devez fournir, ce que le cabinet réalise et quelles échéances approchent. Demandez des propositions sur un périmètre identique, puis privilégiez l’offre dont les engagements sont clairs plutôt que celle dont le prix paraît simplement le plus bas.