Procédure de gestion de la trésorerie : 6 contrôles pour éviter la rupture de caisse
Une entreprise peut être rentable et manquer d’argent disponible au moment de payer ses salaires, ses fournisseurs ou ses impôts. Une procédure de gestion de la trésorerie évite ce décalage en organisant le suivi des flux, la prévision des besoins et les décisions à prendre avant que le compte bancaire ne devienne critique.
Définir le périmètre et les responsabilités avant de suivre les chiffres
La trésorerie correspond aux liquidités immédiatement disponibles, principalement les soldes bancaires diminués des concours bancaires à court terme. Sa gestion ne consiste donc pas à consulter uniquement le compte professionnel. Elle relie les encaissements attendus, les dépenses engagées, les échéances fiscales, les financements et les éventuels placements.
Quiz : Procédure de gestion de la trésorerie
Il faut distinguer clairement rentabilité et trésorerie. Une vente facturée améliore le résultat, mais elle n’améliore la liquidité qu’au moment de son règlement. À l’inverse, l’achat d’un équipement peut peser immédiatement sur le compte, alors qu’il est amorti sur plusieurs exercices en comptabilité. La procédure doit rendre ces décalages visibles et faciliter les arbitrages.
Attribuer des rôles clairs
Dans une TPE, le dirigeant peut suivre la trésorerie avec l’appui de son expert-comptable. Dans une PME, cette mission revient souvent au responsable administratif et financier, avec une validation des paiements par la direction. La séparation des tâches reste essentielle : la personne qui prépare les règlements ne devrait pas être seule à les valider ni à effectuer le rapprochement bancaire.
- Le responsable de trésorerie met à jour le prévisionnel et signale les alertes.
- Les équipes commerciales communiquent les dates réalistes d’encaissement et les litiges clients.
- Les achats et l’exploitation remontent les engagements, les commandes et les dépenses exceptionnelles.
- La direction arbitre les priorités, les financements et l’utilisation des excédents.
Mettre en place une procédure de gestion de la trésorerie en 6 contrôles
Une procédure efficace repose sur une cadence fixe. L’objectif n’est pas de produire un tableau parfait une fois par trimestre, mais de disposer d’une vision fiable, actualisée au rythme de l’activité. Les six contrôles suivants forment un socle opérationnel.
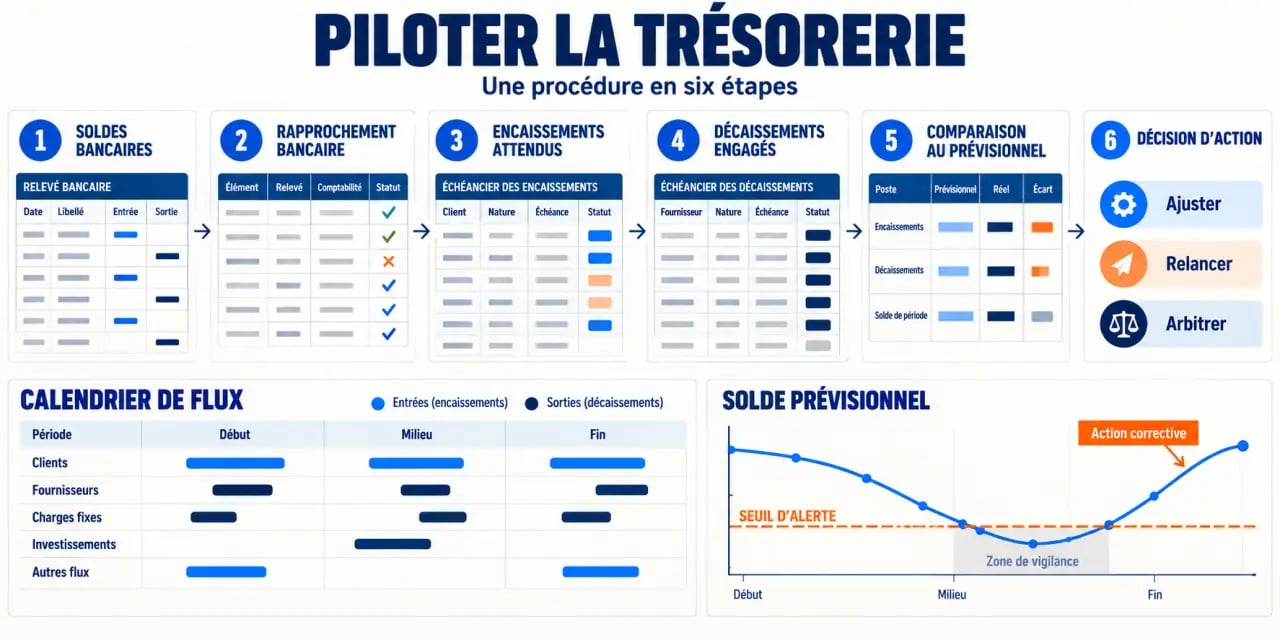
- Relever les soldes bancaires et vérifier les mouvements inhabituels ou non identifiés.
- Réaliser le rapprochement bancaire entre les relevés et les écritures comptables pour repérer les chèques, virements ou frais encore non comptabilisés.
- Recenser les encaissements attendus : factures clients, acomptes, remboursements, produits financiers ou subventions lorsqu’ils sont confirmés.
- Intégrer les décaissements engagés : paie, fournisseurs, charges sociales, impôts, loyers, emprunts et dépenses ponctuelles.
- Comparer le réel au prévisionnel, puis qualifier chaque écart : retard client, dépense oubliée, erreur de date ou évolution durable de l’activité.
- Décider et tracer l’action : relance, négociation d’échéance, mobilisation d’une ligne de trésorerie, report d’un investissement ou placement temporaire.
Construire un prévisionnel qui reflète les dates de valeur
Le plan de trésorerie doit être établi par semaine ou par mois selon le rythme des flux. Il commence avec le solde initial, ajoute les encaissements prévus et déduit les décaissements prévus pour aboutir au solde final. Chaque ligne doit être datée selon la date probable de règlement, et non selon la date de facture. Un client qui paie habituellement à 45 jours ne doit pas être enregistré comme encaissé à la signature de la vente.
Un retard de livraison peut décaler la facture, puis l’encaissement, et compromettre le paiement d’une charge déjà programmée. Cartographier les dépendances entre devis, commande, livraison, facturation et relance permet de détecter le problème avant son apparition sur le relevé bancaire. Le prévisionnel gagne ainsi en fiabilité et devient un outil de décision, pas seulement un document de suivi.
Lire les indicateurs qui déclenchent une décision
Un tableau de bord utile ne multiplie pas les ratios. Il met en évidence les indicateurs susceptibles de modifier une décision de gestion. Leur évolution dans le temps révèle les tensions structurelles, et pas seulement les accidents ponctuels.
| Indicateur | Ce qu’il mesure | Utilité pratique |
|---|---|---|
| Trésorerie nette | La disponibilité financière après prise en compte des concours bancaires à court terme. | Vérifier la capacité immédiate à honorer les échéances. |
| Fonds de roulement | L’excédent des ressources stables sur les emplois stables. | Apprécier si les investissements durables sont financés durablement. |
| Besoin en fonds de roulement | Le besoin généré par le cycle clients, stocks et fournisseurs. | Identifier l’argent immobilisé dans l’exploitation. |
| Créances échues | Les factures clients dont la date de paiement est dépassée. | Prioriser les relances et sécuriser les encaissements. |
Interpréter les écarts plutôt que les constater
Une trésorerie nette positive n’est pas toujours rassurante si elle diminue chaque mois. De même, un besoin en fonds de roulement élevé peut être normal dans une activité saisonnière, à condition d’avoir anticipé son financement. À chaque mise à jour, posez trois questions : l’écart est-il ponctuel ou récurrent ? Son origine est-elle commerciale, opérationnelle ou financière ? Quelle action peut réduire son effet et à quelle date ?
Cette analyse évite de traiter tous les écarts de la même façon. Un retard de paiement appelle une relance ou une vérification du litige. Une dépense oubliée impose de corriger le prévisionnel. Une évolution durable de l’activité peut nécessiter une révision des hypothèses d’encaissement, de décaissement ou de financement.
Choisir des outils proportionnés à la taille de l’entreprise
Le meilleur outil est celui qui garantit une information à jour, contrôlable et accessible aux bonnes personnes. Un tableur bien tenu peut suffire à une petite structure qui dispose de peu de comptes bancaires et d’un volume limité de factures. Il doit toutefois comporter des règles de saisie, une version unique et des contrôles pour éviter les doublons ou les formules modifiées par erreur.
Tableur, logiciel comptable, ERP ou TMS
Un logiciel comptable facilite l’exploitation des factures et les rapprochements. Un ERP devient pertinent lorsque la trésorerie dépend de plusieurs fonctions, sites ou sociétés. Un système de gestion de trésorerie, souvent appelé TMS, convient aux organisations qui doivent centraliser de nombreux comptes et piloter les financements, les placements ou les risques de change et de taux d’intérêt. L’automatisation ne dispense jamais de vérifier la qualité des données d’origine.
Quel que soit l’outil, formalisez les accès bancaires, les seuils de validation, les justificatifs requis et l’archivage des décisions. Ces règles limitent les erreurs et réduisent le risque de fraude au virement. Elles facilitent aussi la continuité du suivi lorsqu’une personne habituellement chargée de la trésorerie est absente.
Prévenir les tensions et employer les excédents avec discernement
La procédure doit prévoir des seuils d’alerte. Lorsqu’un solde prévisionnel approche de la limite définie, le responsable ne doit pas attendre l’échéance. Il examine les relances clients, les dépenses reportables, les conditions fournisseurs et les solutions de financement. Une ligne de trésorerie ou un découvert se négocie dans de meilleures conditions avant l’urgence.
Le seuil d’alerte doit être associé à une action précise et à un responsable. Sans cette règle, l’alerte reste théorique. La revue de trésorerie doit donc indiquer ce qui doit être fait, dans quel délai et avec quel effet attendu sur les encaissements ou les décaissements.
Agir sur le cycle d’exploitation en priorité
La première source d’amélioration se trouve souvent dans le besoin en fonds de roulement. Facturer sans délai après livraison, demander un acompte lorsque c’est cohérent, relancer les factures échues et négocier des conditions fournisseurs adaptées au cycle d’encaissement réduisent les tensions. L’objectif est de faire correspondre les engagements de l’entreprise à ses capacités de paiement, sans dégrader les relations commerciales.
Ne pas confondre excédent temporaire et argent disponible à long terme
Un solde bancaire confortable peut n’être qu’un pic avant la paie, la TVA ou une échéance d’emprunt. Avant tout placement, le prévisionnel doit confirmer que l’excédent restera disponible pendant toute la période choisie. Des comptes à terme ou des OPCVM monétaires peuvent répondre à un besoin de placement de liquidités, mais le niveau de risque, la disponibilité des fonds et les conditions du produit doivent rester compatibles avec le calendrier réel de l’entreprise.
Enfin, documentez les revues de trésorerie : date, participants, écarts significatifs, décisions et responsable de chaque action. Cette discipline transforme un simple suivi bancaire en outil de pilotage. Elle aide à sécuriser la solvabilité et à préserver les capacités de financement des projets de développement.