12 slides pour rendre un pitch deck de levée de fonds vraiment investor ready
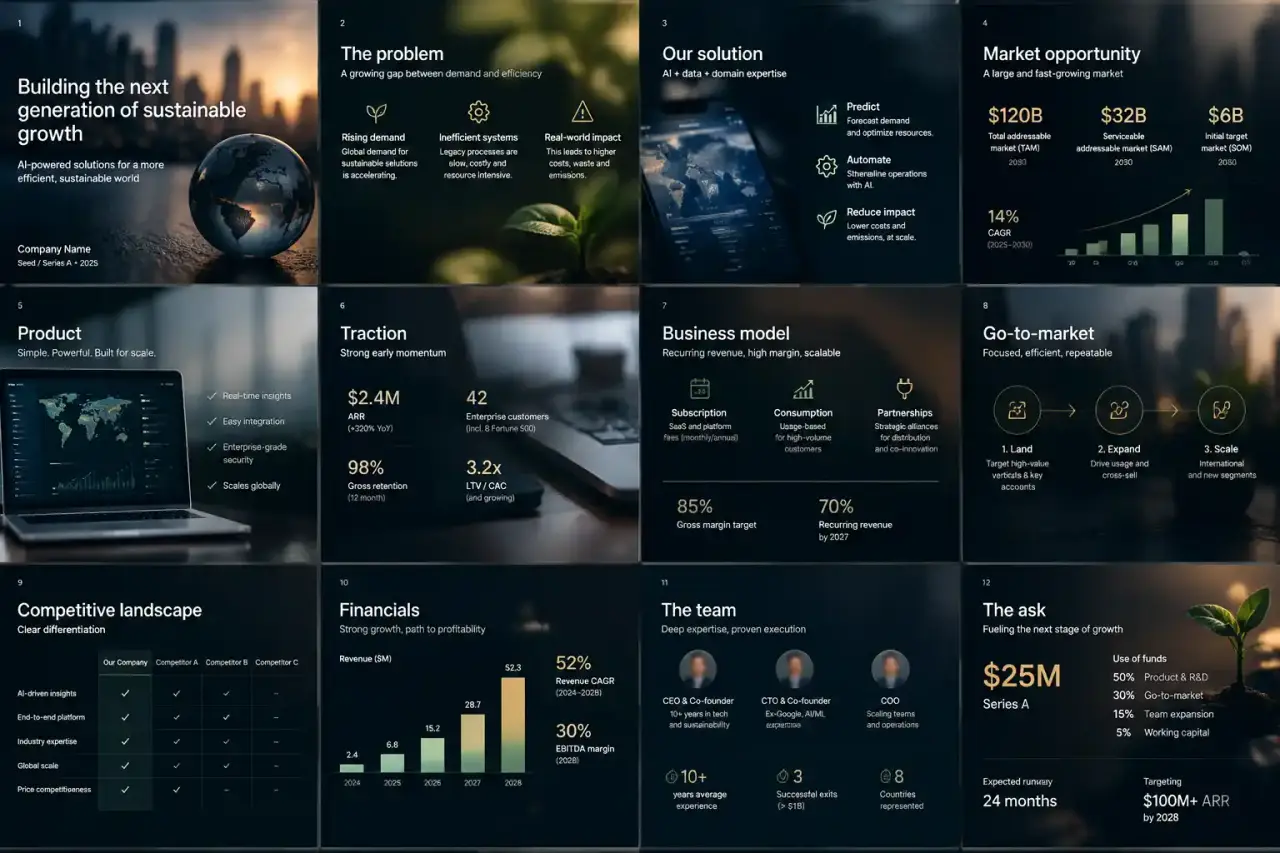
Un template de pitch deck investor ready doit vous aider à répondre clairement aux questions qui conditionnent un premier échange : quel problème résolvez-vous, pourquoi maintenant, quelles preuves soutiennent votre capacité d’exécution et à quoi servira précisément l’argent demandé ? Un bon deck ne cherche pas à tout dire. Il donne envie d’ouvrir la conversation.
Un deck investor ready n’est pas un support commercial
Le pitch deck de levée de fonds est un document d’aide à la décision. Il permet à un business angel ou à un fonds de comprendre rapidement l’opportunité, le risque et le potentiel de création de valeur. Son objectif immédiat n’est pas de conclure l’investissement, mais d’obtenir un rendez-vous qualifié, puis d’ouvrir la phase d’analyse.
La différence compte. Une présentation commerciale détaille les bénéfices pour un client. Un deck investisseur explique comment une entreprise peut construire un marché, générer des revenus et devenir assez robuste pour justifier un financement. Le produit compte, mais il devient convaincant lorsqu’il est relié à une clientèle, à un modèle économique et à une trajectoire réaliste.
Pitch oral et deck de lecture : deux formats à ne pas confondre
Le pitch oral accompagne votre parole en rendez-vous, en visioconférence, lors d’un demo day ou pendant un roadshow. Il privilégie les visuels, les messages courts et le rythme : une idée forte par slide suffit souvent. Le deck de lecture, envoyé par e-mail, doit au contraire se comprendre seul. Il peut comporter davantage de contexte, des définitions et des notes explicatives, sans devenir un mémorandum de 40 pages.
| Format | Usage | Priorité |
|---|---|---|
| Pitch oral | Rendez-vous, demo day, roadshow | Récit, mémorisation, échange |
| Deck de lecture | Premier envoi, suivi après rendez-vous | Clarté autonome, données, précision |
Le template en 12 slides à adapter à votre maturité
Cette trame suit un ordre de lecture logique : partir d’un enjeu concret, démontrer que votre réponse est désirable, puis montrer que l’entreprise peut exécuter son plan. En pre-seed, la vision, le problème et l’équipe prennent davantage de place. En seed ou en Série A, la traction, la répétabilité commerciale et l’efficience économique deviennent centrales. Le nombre de slides reste un repère, pas une règle rigide.
- Accroche : nom, promesse claire et catégorie dans laquelle vous vous inscrivez.
- Problème : douleur client, coût de l’inaction et segment prioritaire.
- Solution : réponse apportée et bénéfice mesurable ou observable.
- Produit : démonstration, parcours utilisateur ou fonctionnement essentiel.
- Marché : TAM, segment réellement accessible et dynamique de la demande.
- Go-to-market : canal d’acquisition, cycle de vente et stratégie de lancement.
- Traction : clients, revenus, usages, pilotes ou signaux de validation.
- Modèle économique : prix, marges, récurrence et hypothèses clés.
- Concurrence : alternatives existantes et positionnement différenciant.
- Équipe : compétences critiques, rôles et complémentarité des fondateurs.
- Ask : montant recherché, horizon financé et jalons attendus.
- Conclusion : synthèse, coordonnées et raison d’agir maintenant.
Faire parler les preuves plutôt que les adjectifs
Les formules comme « marché énorme », « équipe incroyable » ou « solution révolutionnaire » n’aident pas l’investisseur à évaluer votre dossier. Remplacez-les par une affirmation vérifiable : le segment visé, le mécanisme de différenciation, l’indicateur observé et la période concernée. Chaque slide doit faire progresser une conviction, pas ajouter une promesse.
Choisir des KPI cohérents avec votre business model
Pour un SaaS, le MRR ou l’ARR, le churn rate, le ratio LTV/CAC et le sales payback time éclairent la qualité de la croissance. Pour une marketplace, regardez le volume de transactions, la liquidité, la rétention et l’équilibre entre offre et demande. Pour une activité industrielle ou matérielle, la marge contributive brute, le carnet de commandes, le coût de production et les délais de déploiement seront plus pertinents. Ne multipliez pas les KPI : sélectionnez ceux qui révèlent le principal risque à lever.
Relier le besoin de financement à des jalons
La demande de fonds doit être prudente et argumentée. Indiquez ce que le capital permet d’atteindre sur les 12 prochains mois : recruter les profils déterminants, finaliser une étape produit, accélérer un canal de vente ou sécuriser une capacité opérationnelle. Répartir l’usage des fonds par grands postes est utile, mais le lien avec les résultats attendus reste décisif. L’investisseur finance une réduction de risque, pas une liste de dépenses.
Construire un récit qui tient même sans votre présence
Un deck efficace suit une tension simple : un problème coûteux existe, les solutions actuelles restent insuffisantes, votre entreprise apporte une réponse mieux adaptée et des éléments concrets indiquent qu’elle peut la diffuser à grande échelle. Cette progression évite l’effet catalogue, où le marché, le produit et les chiffres semblent juxtaposés sans logique.
La cohérence du récit se joue aussi entre deux slides. Chaque affirmation doit préparer la suivante. Si vous montrez un marché large, expliquez ensuite quel segment vous atteignez en premier. Si vous présentez une traction prometteuse, montrez le canal qui peut la reproduire. Si vous demandez des fonds, rattachez-les au verrou qui limite aujourd’hui cette progression. Ces raccords permettent au lecteur de vérifier votre raisonnement au lieu de simplement regarder vos graphiques.
Rendre la lecture rapide sans perdre la nuance
Limitez le texte à l’essentiel, utilisez des titres qui expriment une conclusion et préférez un graphique simple à un tableau illisible. Une slide ne doit pas contenir plus de trois idées distinctes. Les détails techniques, les hypothèses financières complètes et les réponses aux objections peuvent être placés dans un document annexe ou une annexe de deck, disponible lorsque l’intérêt est confirmé.
Vérifier le deck avant l’envoi et préparer l’étape suivante
Avant de diffuser votre template finalisé, relisez-le comme un investisseur qui ne connaît ni votre secteur ni vos sigles internes. Comprend-il le problème dès les premières slides ? Les chiffres sont-ils datés, cohérents et interprétables ? Votre différenciation repose-t-elle sur autre chose qu’une matrice concurrentielle flatteuse ? Cette relecture fait ressortir le jargon et les raccourcis logiques.
- Évitez de confondre TAM théorique et marché réellement atteignable.
- N’annoncez pas de projections sans exposer les hypothèses opérationnelles qui les soutiennent.
- Ne masquez pas la concurrence : expliquez pourquoi votre approche est défendable.
- N’envoyez pas un deck générique à tous les investisseurs : adaptez l’angle à leur thèse d’investissement.
- Ne promettez pas un usage des fonds vague ; associez-le à des jalons observables.
Préparez aussi les documents susceptibles d’être demandés après un premier intérêt : cap table à jour, éléments juridiques, contrats ou lettres d’intention, données financières, informations clients autorisées à être partagées et roadmap produit. Le pitch deck ouvre la discussion. La due diligence vérifie ensuite que les éléments déterminants résistent à l’examen. Un deck réellement investor ready est donc clair à lire, précis dans ses preuves et aligné avec les documents que vous pourrez fournir.