Financement VTC rapide : mensualité basse ou coût total maîtrisé ?
Pour lancer une activité VTC, le véhicule est votre outil de travail et votre principal engagement financier. Un financement rapide aide à démarrer sans attendre, mais la souplesse se vérifie surtout lorsque les courses ralentissent, que l’entretien s’accumule ou que le kilométrage dépasse les prévisions. Le bon choix consiste à préserver la trésorerie sans augmenter inutilement le coût total.
Partir du besoin réel : acheter un actif ou sécuriser son démarrage
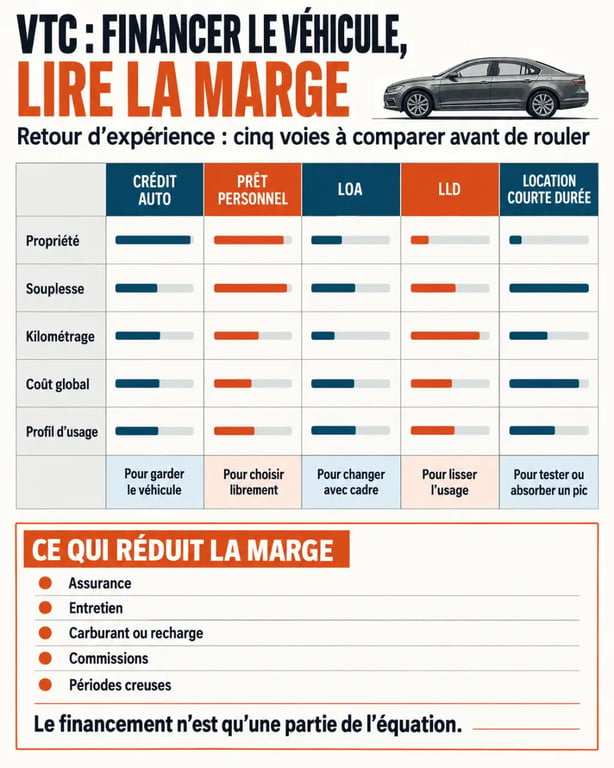
Le financement d’un véhicule VTC ne se raisonne pas comme celui d’une voiture personnelle. Le véhicule doit rester disponible, fiable, conforme et rentable. Une mensualité supportable doit laisser de la marge pour l’assurance, l’entretien, le carburant ou la recharge, les commissions des plateformes, les cotisations et les périodes creuses.
Calculer la mensualité et le coût total du financement VTC
Estimez la mensualité d’un crédit amortissable à taux annuel fixe, avec les frais de dossier et l’assurance mensuelle éventuelle.
Estimation du financement
- Total des intérêts
- —
- Total de l’assurance
- —
- Frais de dossier
- —
- Coût total du financement
- —
- Total des mensualités avec assurance
- —
Cette simulation est indicative : elle ne constitue pas une offre de crédit. Elle ne remplace pas l’analyse du carburant ou de la recharge, de l’assurance, de l’entretien, des commissions et des périodes creuses.
Avant de demander une simulation, distinguez le chiffre d’affaires du revenu réellement disponible. Un prévisionnel crédible estime le nombre de courses, les charges variables, les frais fixes et le seuil à partir duquel l’activité couvre l’ensemble de ses dépenses. Ce document permet de vérifier si le financement reste tenable pendant un mois moins favorable.
Le véhicule doit être finançable, mais aussi éligible à l’activité
Un véhicule destiné au transport avec chauffeur doit notamment compter de 4 à 9 places, posséder au moins 4 portes, mesurer au minimum 4,50 m de long et 1,70 m de large, afficher une puissance nette d’au moins 84 kW et avoir 7 ans d’ancienneté maximum, hors exceptions. Vérifiez ces critères avant de signer un bon de commande ou un contrat de location. Financer un véhicule non conforme peut empêcher son exploitation professionnelle.
Le choix entre neuf, occasion et véhicule reconditionné influence aussi le dossier. Une occasion réduit le montant initial, mais une voiture très kilométrée peut augmenter les arrêts d’exploitation et les dépenses d’entretien. Un véhicule récent peut rassurer sur la fiabilité, sans rendre automatiquement le financement plus pertinent.
Crédit, leasing, location : comparer la vitesse, la liberté et le coût global
Il n’existe pas une solution universellement meilleure. Chaque formule répond à une priorité : devenir propriétaire, limiter l’apport, obtenir rapidement une voiture ou renouveler régulièrement son véhicule professionnel. La comparaison doit porter sur le coût total, pas uniquement sur le montant de la mensualité.
| Solution | Atout principal | Point de vigilance | Profil souvent adapté |
|---|---|---|---|
| Crédit auto affecté | Le financement est dédié au véhicule et vous en devenez propriétaire. | La mensualité et la durée doivent rester cohérentes avec la rentabilité attendue. | Chauffeur qui veut conserver le véhicule plusieurs années. |
| Prêt personnel | Les fonds sont utilisables avec davantage de liberté, y compris pour des frais de lancement. | Il peut être plus coûteux et le lien avec l’achat est moins encadré. | Projet comprenant le véhicule et des dépenses annexes. |
| LOA | Usage du véhicule avec possibilité d’achat en fin de contrat. | La valeur résiduelle, l’option d’achat et le kilométrage doivent être lus précisément. | Chauffeur souhaitant garder le choix à l’échéance. |
| LLD ou crédit-bail | Loyers prévisibles et services parfois inclus. | Restitution, dépassement kilométrique et frais de remise en état peuvent alourdir la facture. | Activité installée recherchant un renouvellement régulier. |
| Location courte durée | Démarrage rapide sans immobiliser beaucoup de capital. | Son coût devient élevé si elle se prolonge. | Phase de test, attente d’un véhicule ou besoin ponctuel. |
| Microcrédit professionnel | Il peut compléter un apport ou un prêt classique. | Le montant est limité et un dossier de projet est nécessaire. | Créateur rencontrant des difficultés d’accès au crédit bancaire. |
Le crédit auto et le prêt personnel peuvent aller jusqu’à 84 mois selon les offres. Une LOA se situe généralement entre 24 et 72 mois, tandis que la LLD et le crédit-bail sont fréquemment proposés sur 12 à 72 mois. Allonger la durée réduit la mensualité, mais augmente souvent le coût cumulé. Vous pouvez aussi rembourser longtemps un véhicule fortement sollicité.
La location n’est flexible que si le contrat suit votre usage
Dans une activité VTC, le kilométrage contractuel n’est pas un détail. Il doit correspondre aux trajets avec passagers, aux déplacements d’approche, aux retours à vide et à l’usage personnel éventuel. Un contrat apparemment avantageux peut devenir onéreux si chaque kilomètre supplémentaire est facturé ou si la restitution entraîne des frais liés à la carrosserie, aux pneus ou à l’entretien.
Une petite réserve de trésorerie protège souvent mieux l’activité qu’un apport qui vide le compte professionnel. Si vos recettes sont saisonnières, recherchez, lorsque le contrat le prévoit, une mensualité modulable ou un report d’échéance encadré. Vérifiez alors le prix de cette souplesse : intérêts supplémentaires, durée prolongée ou frais de gestion peuvent réduire l’intérêt de l’offre initiale.
Un retour d’expérience utile selon votre situation de départ
Les difficultés rencontrées au lancement viennent souvent d’un décalage entre la formule retenue et la maturité de l’activité. La réponse diffère pour un chauffeur qui débute, un micro-entrepreneur déjà actif ou une société disposant de comptes établis. Le niveau d’ancienneté et la stabilité des revenus influencent directement la présentation du dossier.
Conditions officielles pour devenir chauffeur VTC, Consultez les règles à jour sur les véhicules VTC, notamment leur ancienneté, leurs dimensions, le nombre de portes et leur puissance.
Débutant ou activité récente : payer pour tester, sans s’enfermer
Sans historique de revenus VTC, le financeur examine davantage la stabilité des ressources précédentes, l’apport, le projet et la capacité de remboursement. La location peut permettre de commencer rapidement et de valider sa zone de chalandise, ses horaires et son volume de courses. Elle doit toutefois rester une étape temporaire : sur une longue période, son coût peut réduire la marge plus vite qu’un crédit correctement dimensionné.
Un apport personnel améliore généralement le dossier et réduit les mensualités. Il ne faut toutefois pas confondre apport et sécurité financière. Certains acteurs demandent parfois un minimum de 20 %, mais immobiliser cette somme n’a de sens que si une réserve suffisante reste disponible pour les premiers frais et les imprévus.
Chauffeur déjà en activité : financer le renouvellement sans casser la marge
Avec plusieurs mois de recettes documentées, la discussion peut porter sur la durée, les services inclus et la valeur de reprise. Un crédit auto est pertinent si vous prévoyez d’exploiter longtemps le véhicule après son remboursement. Une LLD ou une LOA peut convenir si la qualité perçue du véhicule, la continuité de service et le renouvellement régulier soutiennent réellement votre positionnement.
Le microcrédit professionnel peut atteindre 17 000 € et sa durée peut aller jusqu’à 5 ans. Il peut servir de complément à un financement bancaire ou renforcer un apport, mais il ne remplace pas l’analyse globale du projet. Pour un besoin plus important, combinez les solutions avec prudence : plusieurs échéances réduisent la marge de manœuvre dès la première baisse de chiffre d’affaires.
Préparer un dossier qui accélère la décision
La rapidité dépend moins d’une promesse commerciale que de la qualité du dossier. Une banque traditionnelle, une banque digitale, un organisme de crédit, une société de leasing ou un réseau de microcrédit n’évalueront pas tous le projet de la même façon. Ils chercheront néanmoins une cohérence entre votre identité, votre projet, vos revenus, le véhicule choisi et votre capacité à honorer les échéances.
- Pièce d’identité, justificatif de domicile et relevé d’identité bancaire ;
- Permis de conduire et éléments liés à la carte professionnelle VTC lorsque vous les détenez ;
- Devis détaillé du véhicule ou contrat de location envisagé ;
- Justificatifs de revenus, relevés bancaires et documents d’activité disponibles ;
- Pour une entreprise existante, immatriculation, déclarations ou comptes selon votre situation ;
- Business plan court avec prévisionnel, charges, apport et mensualité visée.
Le prévisionnel doit présenter un scénario prudent, pas seulement une hypothèse optimiste. Indiquez ce qui se passe si les courses sont moins nombreuses que prévu, si l’assurance augmente ou si le véhicule est immobilisé. Cette méthode rend le projet plus crédible et permet de repérer une mensualité trop ambitieuse avant qu’elle ne devienne une contrainte.
Les clauses à vérifier avant toute signature
Comparez au moins le montant financé, la durée, le taux, le coût total, l’assurance facultative ou imposée, les frais de dossier et les conditions de remboursement anticipé. Pour un leasing, ajoutez le premier loyer majoré, la valeur résiduelle, l’option d’achat, les services inclus et les frais de sortie. Un loyer inférieur peut s’avérer plus cher une fois tous les éléments additionnés.
Demandez aussi par écrit les règles relatives au report d’échéance, à la modulation des loyers, à la défaillance de paiement et au remplacement du véhicule en cas d’immobilisation. L’entretien et l’assistance inclus peuvent simplifier la gestion, mais leur périmètre exact compte : pneus, véhicule relais, révisions, franchise d’assurance et exclusions changent le budget réel.
Enfin, renseignez-vous auprès de votre CCI, de votre CMA et des collectivités de votre territoire sur l’accompagnement à la création et les aides locales liées aux véhicules à faibles émissions. Une aide peut réduire l’effort initial, mais elle ne doit pas être la seule condition de viabilité du projet. Le financement le plus flexible est celui dont la mensualité reste absorbable lorsque l’activité ne se déroule pas exactement comme prévu.