Comptabilisation de l’affacturage : séparer le financement, les commissions et la garantie
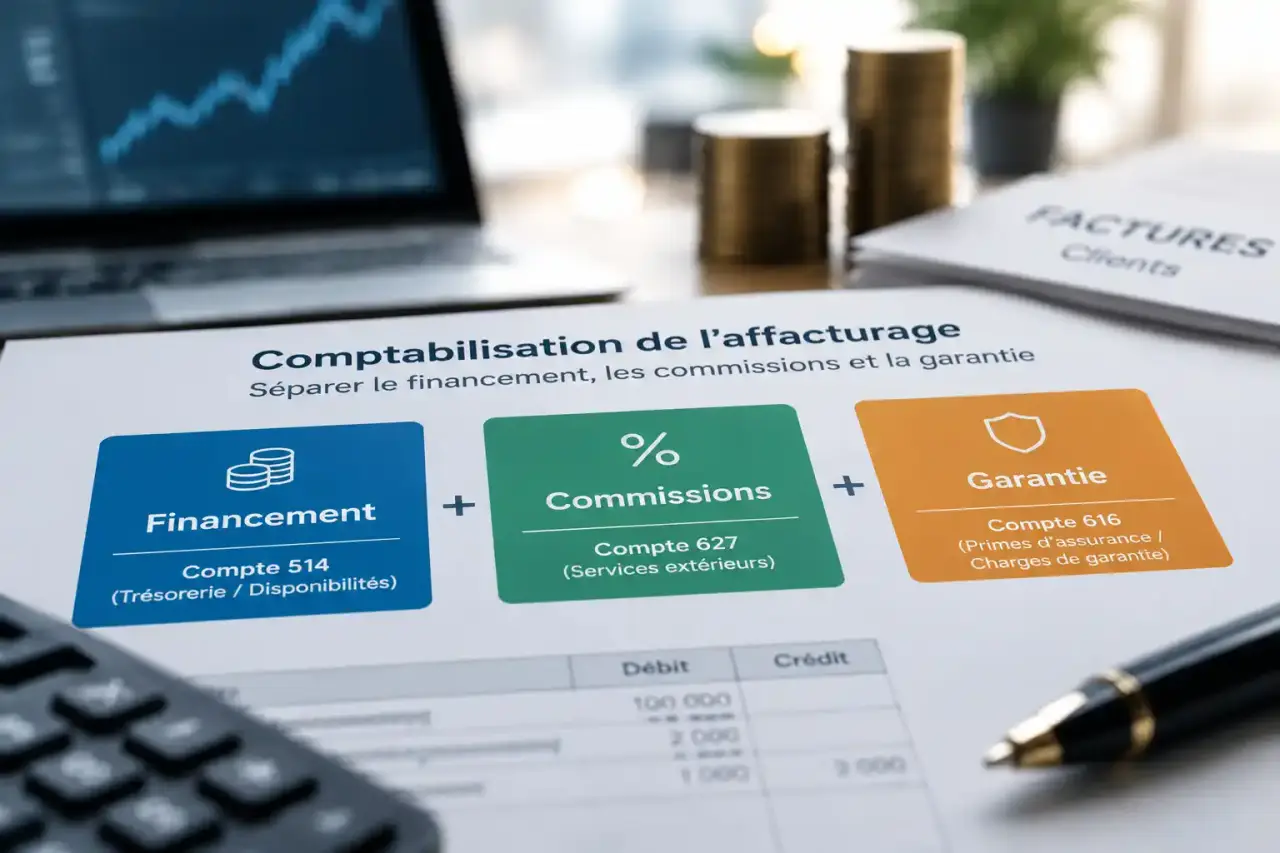
La comptabilisation de l’affacturage ne consiste pas à remplacer simplement un client par un factor dans le grand livre. La cession des créances, l’avance de trésorerie, les commissions, les intérêts et la retenue de garantie correspondent à des flux distincts. Les enregistrer séparément permet de suivre les sommes financées, le coût réel du service et les montants qui restent à recevoir.
Partir du mécanisme économique avant de passer les écritures
L’affacturage consiste à céder des créances clients à une société d’affacturage, souvent appelée factor. En contrepartie, l’entreprise reçoit généralement une avance de fonds avant l’échéance des factures. Le factor se rémunère avec des commissions et peut conserver une fraction des créances cédées pour couvrir les impayés, les avoirs ou les litiges prévus au contrat.
Quiz sur la comptabilisation de l’affacturage
Résultat final
Corrections détaillées
La première difficulté vient du décalage possible entre le transfert juridique de la créance et son dénouement financier. Une facture peut être cédée, partiellement financée, puis soldée plus tard lorsque le client paie et que la retenue de garantie est libérée. La comptabilité doit donc refléter chaque étape, plutôt que de présenter un encaissement unique.
Identifier les flux présents sur le bordereau du factor
Avant toute saisie, il faut rapprocher le bordereau de remise, l’avis de financement et le relevé de compte du factor. Ces documents font généralement apparaître le montant nominal des factures cédées, l’avance mise à disposition, la commission d’affacturage, les intérêts ou agios de financement ainsi que la retenue de garantie. Selon le contrat, d’autres frais peuvent être mentionnés, comme des frais de dossier, de relance ou une cotisation d’assurance-crédit.
Cette lecture évite une erreur fréquente : enregistrer l’intégralité de l’écart entre la facture et le virement bancaire en frais financiers. Une commission de gestion rémunère la prestation du factor, tandis que le coût de l’avance de trésorerie correspond à une charge financière. Cette distinction améliore la lecture du compte de résultat et le suivi du coût du financement.
Choisir une méthode cohérente pour suivre les créances cédées
Dans la pratique, l’entreprise peut utiliser un compte de tiers dédié pour isoler les opérations réalisées avec le factor. Le compte 467 « autres comptes débiteurs ou créditeurs » est souvent utilisé pour suivre la position réciproque avec la société d’affacturage. Certaines organisations créent des subdivisions spécifiques pour les créances remises, les avances reçues et les garanties retenues. L’essentiel est de conserver une piste d’audit claire, facture par facture.
Quand la créance client est transférée au factor
Lors de la cession, une méthode courante consiste à débiter le compte de suivi du factor et à créditer le compte 411 du client pour le montant TTC de la facture cédée. Le client est alors lettré ou soldé dans la comptabilité de l’entreprise, tandis que la créance est suivie auprès du factor. Cette présentation évite de laisser ouvert un poste client alors que la facture a été remise.
Une autre organisation maintient temporairement le client dans le compte 411 et suit les créances cédées dans des comptes distincts jusqu’au dénouement. Cette approche peut être retenue lorsque les conditions contractuelles imposent un suivi renforcé des risques ou lorsque la cession ne produit pas immédiatement tous ses effets. Il faut cependant éviter d’alterner les deux méthodes sans règle précise. La permanence des méthodes rend les rapprochements plus fiables d’un exercice à l’autre.
Affacturage avec ou sans recours : une nuance déterminante
Le contrat doit être lu avec attention. En affacturage avec recours, l’entreprise peut supporter tout ou partie du risque si le client ne paie pas. La créance n’est donc pas nécessairement sortie du risque économique de l’entreprise, même si elle a été confiée au factor. En affacturage sans recours, la couverture du risque est plus étendue, sous réserve des exclusions prévues au contrat, notamment en cas de litige commercial.
La comptabilisation doit rester cohérente avec cette réalité. Une facture contestée, un avoir à établir ou une créance finalement reprise par l’entreprise exigent un suivi précis. Le factor finance un ensemble de factures, mais il ne supprime pas les obligations commerciales liées à la livraison, à la conformité ou au règlement des litiges.
Enregistrer l’avance, les commissions et la retenue de garantie séparément
Lorsque le factor verse une avance, le compte bancaire est débité du montant reçu. En contrepartie, le compte de tiers dédié au factor est crédité. Si le factor prélève immédiatement ses frais, il est préférable de les ventiler au lieu de les intégrer dans un montant net. La ventilation exacte dépend du plan de comptes interne et de la nature indiquée sur le relevé.
| Élément du relevé | Traitement comptable à prévoir | Point de contrôle |
|---|---|---|
| Montant des factures cédées | Suivi de la créance auprès du factor | Correspondance avec les factures TTC remises |
| Commission d’affacturage | Charge externe, selon sa nature | Ne pas la confondre avec les intérêts |
| Agios ou intérêts de financement | Charge financière | Vérifier la période financée |
| Retenue de garantie | Créance restant à recouvrer auprès du factor | Suivre les libérations et les imputations |
| Virement reçu | Débit de banque et diminution de la position factor | Rapprochement avec l’avis de financement |
La retenue de garantie n’est pas une charge
La retenue de garantie correspond à la partie non avancée des créances cédées. Elle reste due par le factor à l’entreprise, sous réserve des ajustements prévus au contrat. La comptabiliser immédiatement en charge fausse la marge et masque un actif à suivre. Elle doit être rapprochée régulièrement du solde communiqué par le factor, puis apurée lors de sa libération ou de son imputation justifiée.
Pour la suivre correctement, l’entreprise doit distinguer le montant initial retenu, les sommes libérées et les éventuelles déductions liées aux impayés, aux avoirs, aux litiges ou aux frais prévus au contrat. Un tableau de rapprochement mensuel permet de comparer le solde comptable avec le relevé détaillé du factor et d’identifier rapidement une différence.
Mettre en place un rapprochement mensuel qui détecte les écarts
Le relevé du factor ne doit pas être traité comme un simple relevé bancaire. Il s’agit d’un auxiliaire à rapprocher avec la balance clients, les remises de factures et le compte comptable dédié. Un contrôle mensuel limite les erreurs de lettrage, les doublons de cession et les factures financées puis annulées.
Les contrôles à effectuer à chaque clôture
- Rapprocher le total des factures cédées avec les bordereaux transmis au factor.
- Identifier les factures refusées, en attente, impayées ou remises en cause.
- Vérifier que les commissions et les intérêts sont comptabilisés dans les bonnes rubriques de charges.
- Justifier le solde de retenue de garantie à partir du relevé détaillé du factor.
- Lettrer les virements reçus, les prélèvements de frais et les régularisations.
- Examiner les avoirs postérieurs à la cession pour éviter qu’ils restent sans contrepartie.
À la clôture annuelle, une attention particulière doit être portée aux créances cédées qui ne sont pas encore dénouées, aux sommes bloquées en garantie et aux charges financières rattachables à l’exercice. Les pièces contractuelles, les relevés du factor et les tableaux de rapprochement doivent permettre d’expliquer chaque solde significatif sans reconstitution longue.
Éviter les erreurs qui brouillent la trésorerie et le résultat
La première erreur consiste à enregistrer le virement du factor directement comme un règlement client, sans suivre les frais ni la retenue de garantie. Cette pratique peut donner l’impression que les factures sont entièrement encaissées alors qu’une partie reste immobilisée chez le factor. Elle rend aussi difficile le calcul du coût réel du dispositif.
La seconde consiste à classer indistinctement tous les prélèvements en commissions bancaires. Les intérêts liés à l’avance doivent être distingués des frais de gestion, car ces deux catégories n’ont pas le même sens économique. Il faut également éviter de solder le compte factor sans justification détaillée : un solde ancien peut révéler une facture litigieuse, une retenue non libérée ou une régularisation oubliée.
Une comptabilisation fiable repose sur une règle simple : suivre séparément la créance cédée, l’argent avancé, le coût du service et la garantie conservée. Cette organisation donne une vision plus juste de la trésorerie disponible, du risque client restant et du coût de l’affacturage.